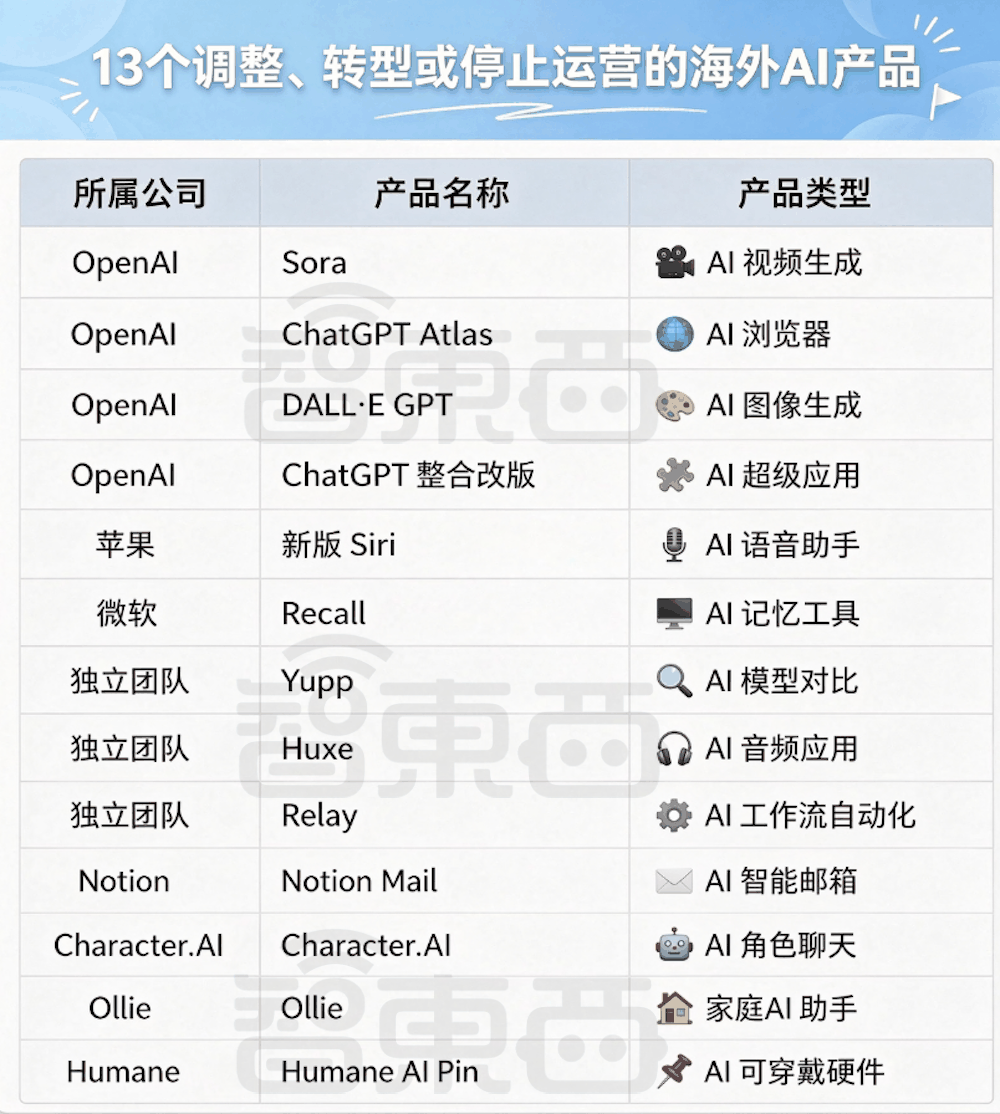
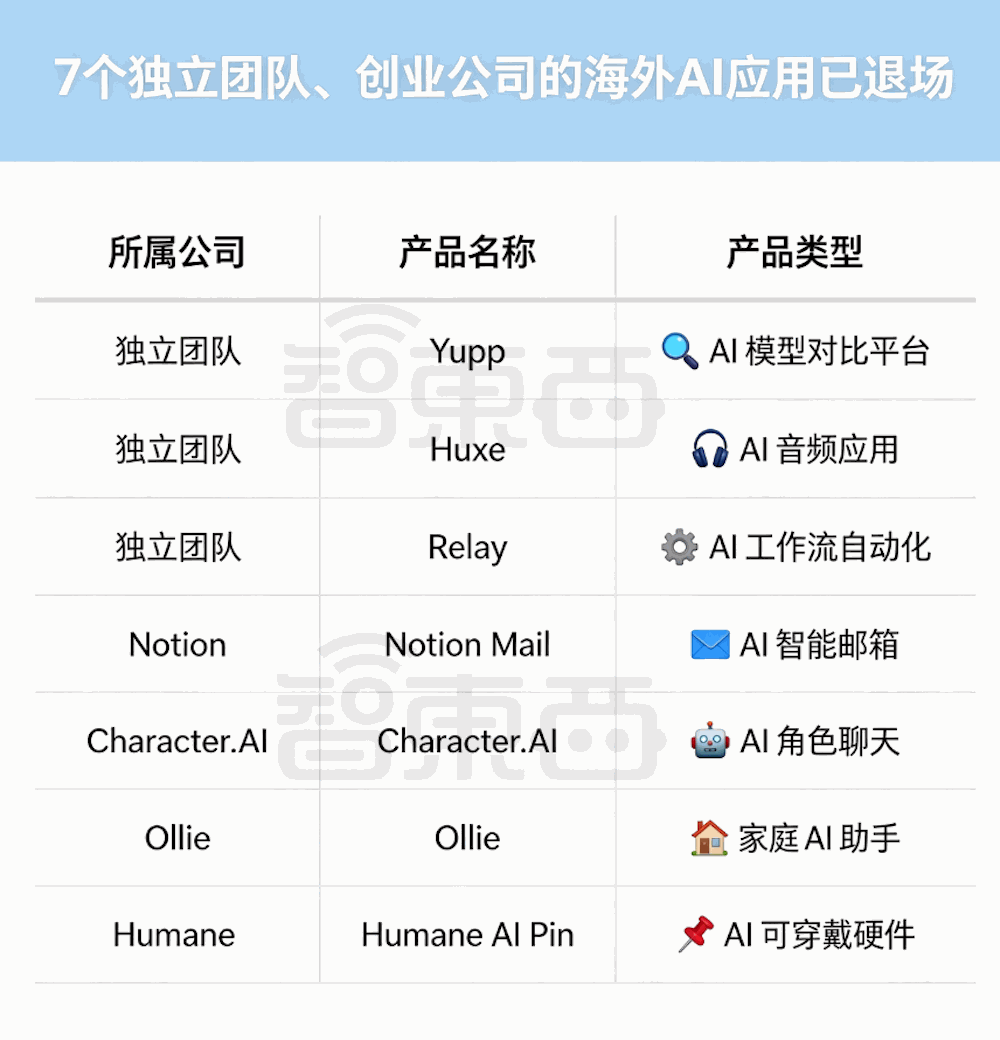
TechCrunch 在 11 月 16 日盘了一笔账。截至目前,美国至少有 13 款行业知名、曾被寄予厚望的 AI 应用或项目。它们相继停止运营、进行重大调整,或陷入发展困境。其中既有 OpenAI、苹果、微软等科技巨头的产品。也有曾经风光无限的 AI 明星创业项目。
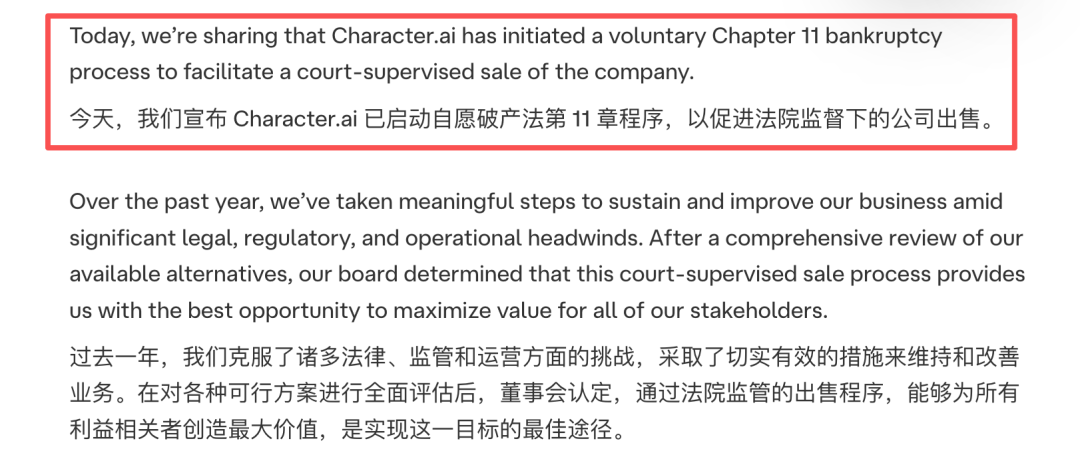
这份名单我看了几遍。扎眼的是 Character.AI。2024 年它月活还有 2000 万。2026 年 10 月 13 日,启动 Chapter 11 破产程序。
有人用,和能活下来,中间隔着一道成本墙。
13 个案例,我按巨头、创企、硬件三条线摆开。看下来我判断,淘汰赛的判卷标准已经换了。
巨头退场,有的是失败,有的是搬家
在科技巨头阵营,AI 项目的命运大相径庭。ChatGPT 不断拓展功能,成了全球最具代表性的 AI 应用之一。同属 OpenAI 的 Sora 从登顶 App Store 下载榜走向关停。AI 浏览器 Atlas 上线不到一年便停止服务。苹果持续推进 Apple Intelligence,新版 Siri 却一再放鸽子。微软不断更新 Copilot,AI 记忆功能 Recall 仍深陷隐私争议。
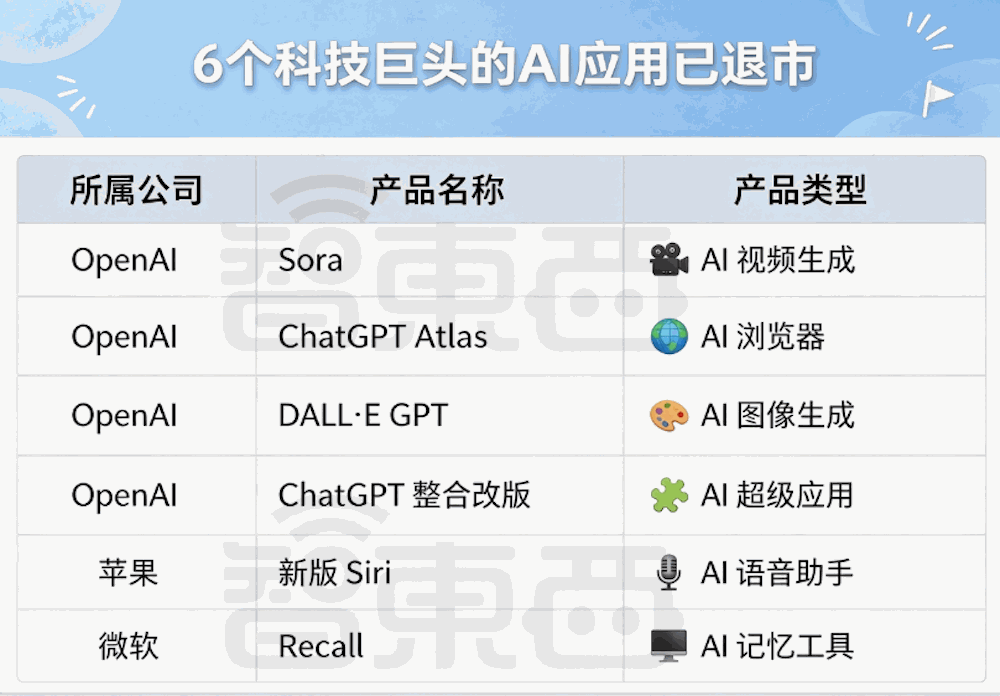
即使是资金和技术实力雄厚的科技巨头,也有好几款 AI 应用面临着调整。今年以来,至少有 6 款来自科技巨头的 AI 应用或功能宣布关停、调整或延期推出。这些应用和功能均来自 OpenAI、苹果、微软等科技巨头。涵盖办公、内容创作和智能交互等多个场景。
今年以来,OpenAI 接连调整旗下 AI 产品线。3 月宣布关停视频生成应用 Sora,4 月 26 日正式停止其网页端和 App 服务。7 月 9 日改版 ChatGPT 桌面应用,整合 Chat、Codex 和 Work 等功能。新界面复杂、用户体验不佳引发批评,随后撤回部分调整。
8 月 9 日停止独立 AI 浏览器 Atlas 的服务。8 月 30 日停用官方 DALL·E GPT。用户仅可通过 ChatGPT Images 生成图片。
其中,Sora 是 OpenAI 在 AI 视频生成领域的代表性产品。2024 年初,OpenAI 首次发布视频生成模型 Sora,便迅速引发行业关注。
2025 年,OpenAI 推出 Sora 2,并上线 iOS 和 Android 应用。其中 iOS 版一度登顶 App Store 下载榜。Sora 也逐渐转向被称为 AI 版 TikTok 的视频社交平台。
不过,Sora 的热度没能持续太久。Meta 推出同类 AI 视频社交产品 Vibes。Sora 不仅要与其他 AI 视频产品竞争。还要与 TikTok、Instagram 等成熟短视频平台争夺用户。2026 年 3 月,OpenAI 决定关停 Sora,将资源投入其他业务。
苹果备受期待的新版 Siri,同样没能按原计划推出。由于工程开发过程中遇到技术问题,新版 Siri 多次延期。苹果原计划于 2025 年春季推出这项功能。直到今年 7 月,才将其加入 iOS 27 测试版。
9 月 14 日,Siri AI 开始以英语测试版形式提供服务。10 月起陆续支持法语、日语、韩语、葡萄牙语和西班牙语等语言。
微软 Recall 则在推出前后两度陷入安全争议。微软在 2024 年 5 月的 Build 开发者大会上首次公布 Recall。这是一款面向 Windows 电脑的 AI 记忆功能。但在正式推出前,该功能就因涉及用户隐私和数据安全问题引发争议。
面对外界质疑,微软多次推迟 Recall 的推出,并重新设计安全和隐私保护机制。直到将近一年后的 2025 年 4 月 25 日。微软才开始向符合条件的 Copilot+ PC 用户推送 Recall 预览版。
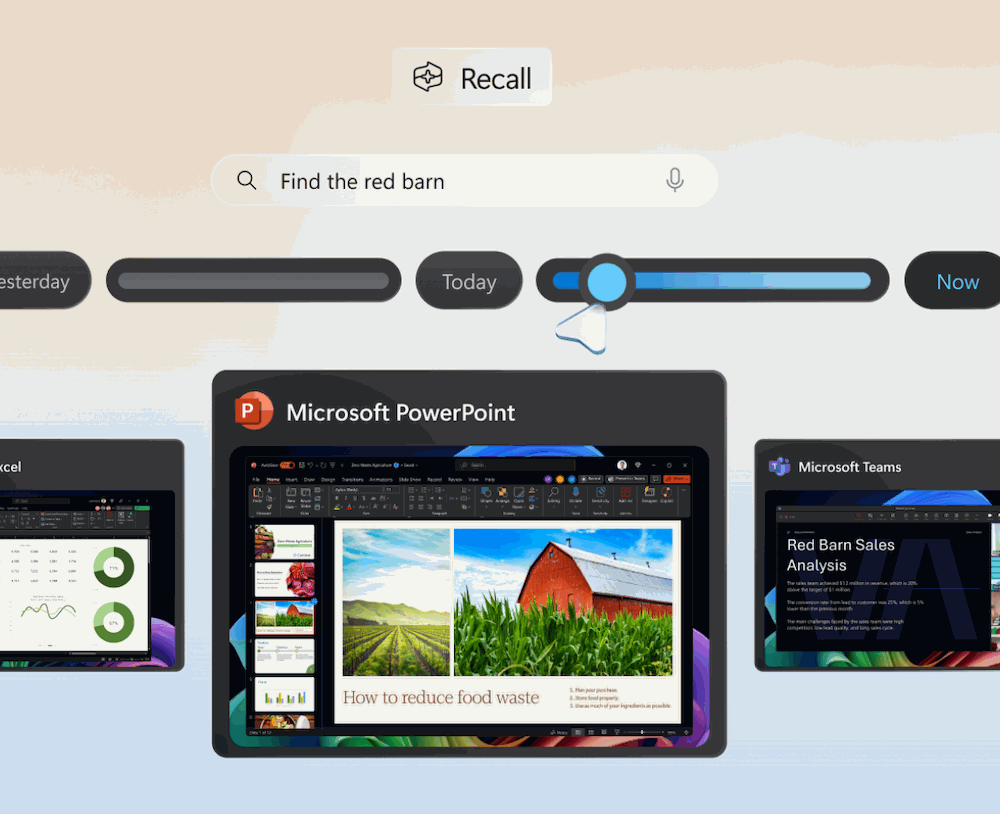
安全争议并未就此结束。今年 4 月 15 日,亚历山大·哈格纳(Alexander Hagenah)出手。这位安全研究人员开发了一款名为 TotalRecall Reloaded 的工具。它能把 Recall 保存的数据提取出来展示,再一次引发外界对其安全性的质疑。
信任这个东西,丢了不好捡。
以上的例子可以看出,即使是科技巨头,其 AI 应用也难以避免延期、调整甚至关停。这背后既有公司调整产品战略的原因。也有 AI 技术尚不成熟、产品体验不够稳定等现实问题。同时,隐私和安全风险也可能削弱用户信任,影响产品推广。
巨头这六款,翻车的姿势各不相同。DALL·E GPT 是收编,Atlas 是试错成本。Siri 是工程跳票,Recall 是信任债。创企连被收编的资格都要靠运气。
月活2000万,救不了每月800万美元的亏损
大批明星 AI 创业项目里,Cursor、Perplexity 还在往前冲。曾拥有 2000 万月活的 Character.AI 走向破产。这些产品曾与其他 AI 新秀一道站上风口,如今却走向了不同的结局。
Character.AI 在短短五年间,就经历了从明星独角兽到申请破产的大起大落。它于 2021 年创立于美国加州。2023 年 AI 聊天机器人热潮兴起初期,是全球排得上号的明星独角兽。巅峰时期流量仅次于 ChatGPT。
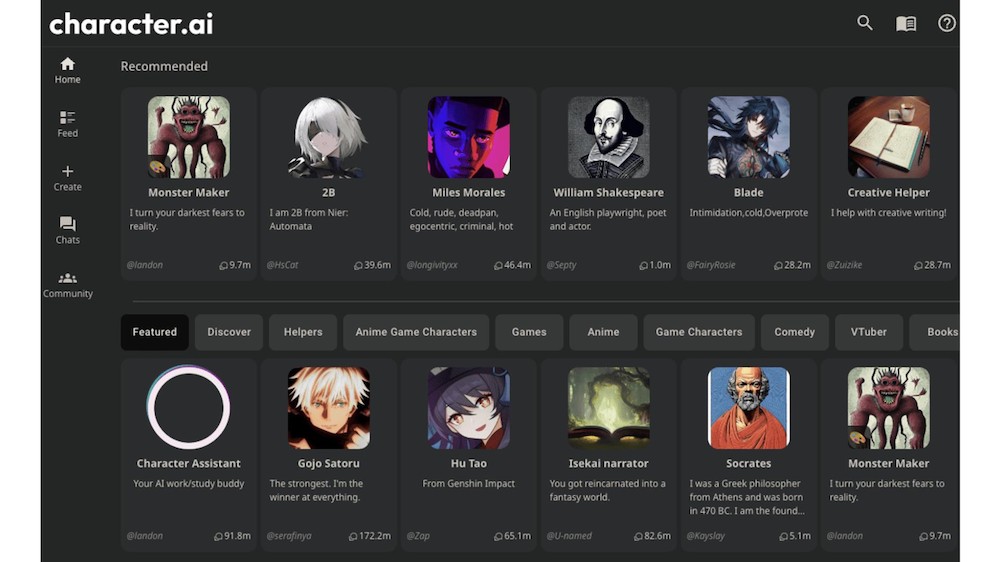
创始人是诺姆·沙泽尔(Noam Shazeer)。他是谷歌早期员工里数得上号的人物。另一位是谷歌 AI 大牛丹尼尔·德·弗雷塔斯(Daniel De Freitas)。
2022 年,该公司估值已达到 10 亿美元(约合人民币 67.2 亿元),跻身独角兽行列。2024 年,其月活跃用户一度达到 2000 万。
转折发生在 2024 年 8 月。谷歌获得了 Character.AI 大模型技术的非独家许可。并聘用了两位联合创始人及约 30 名研究人员。交易完成后,Character.AI 仍保持独立运营,由剩余团队继续运营原有产品。但核心创始团队离开,使其自主研发基础模型的能力受到影响。
尽管拥有庞大的用户群,Character.AI 始终未能实现盈利。受算力和员工开支影响,该公司每月亏损约 800 万至 900 万美元。约合人民币 5376 万至 6048 万元。
Character.AI 身上还压着多起涉及未成年人的诉讼,经营负担又重了一层。2026 年 10 月 13 日,Character.AI 启动 Chapter 11 破产程序。迪士尼出来接盘,作为保底竞标方提出 2000 万美元(约合人民币 1.34 亿元)的报价。拟获得其部分知识产权的非独占性、永久性许可。
用户规模是面子,成本结构是里子,清算的时候只盘里子。
我在一级市场看了十年,估值 10 亿的故事见过太多。用户规模撑不起判决,成本结构才有资格当判决书。
主动关停的,比被迫倒闭的体面
另一家 AI 笔记独角兽 Notion,由华人创业者赵伊(Ivan Zhao)联合创办。2026 年 9 月 22 日,它关停了旗下 AI 邮件应用 Notion Mail。该应用于 2025 年 4 月推出,主打利用 AI 自动分类和整理邮件。
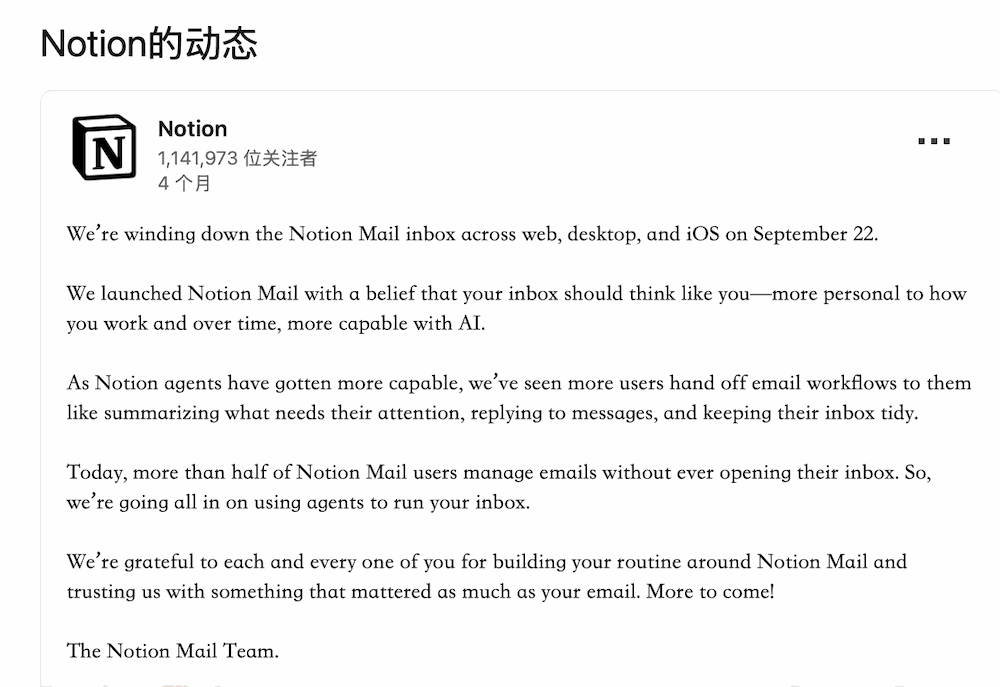
Notion 称,超过一半的 Notion Mail 用户已能借助 AI Agent。邮件总结、回复和整理,无需打开收件箱。因此,Notion 把资源集中投给 AI Agent,停掉 Notion Mail。官方公告我看了,我觉得那语气不像失败,像收官。
在家庭 AI 领域,也有创业公司因用户增长乏力、融资困难而退出市场。主打隐私保护的 Ollie 便是其中之一。
Ollie 曾于 2023 年融资 550 万美元(约合人民币 3696 万元)。2025 年再获 200 万美元(约合人民币 1344 万元)。累计融资 750 万美元(约合人民币 5040 万元)。
Muse、Instinct 这些个人 Agent 应用进场之后。Ollie 始终未能扩大用户规模,也难以获得维持运营所需的资金。2026 年 10 月 30 日,比尔·列侬(Bill Lennon)在 X 上宣布。他是 Ollie 联合创始人兼 CEO。Ollie 将于 11 月 6 日正式停止服务。
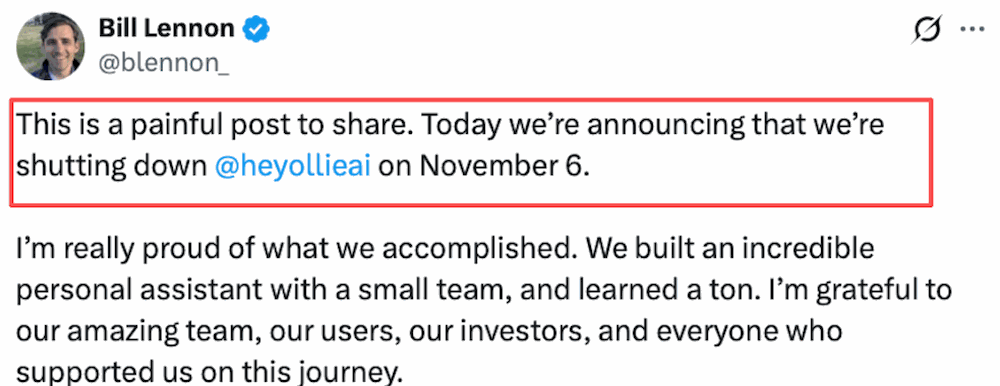
同样是关停,Notion 腾出手,Ollie 弹尽粮绝。起点差得多,终点倒是同一个。
硬件死得更快,AI Pin从上市到清盘不到一年
明星 AI 硬件创业公司同样未能避免失败。创办者是前苹果员工贝瑟妮·邦乔诺(Bethany Bongiorno)。另一位创办者叫伊姆兰·乔德里(Imran Chaudhri)。公司叫 Humane,曾希望通过 AI Pin 探索智能手机之外的人机交互。
2024 年 4 月,AI Pin 正式上市,售价 699 美元(约合人民币 4697 元)。用户还需每月支付 24 美元(约合人民币 161 元)的订阅费。
这款价格不菲的 AI 硬件,上市后却挨了一堆差评。早期用户和测评者普遍反映,AI Pin 响应速度慢、实用性不足。同年,其充电盒又因存在电池过热和起火风险,被要求停止使用。
2025 年 2 月 18 日,Humane 宣布将大部分资产以 1.16 亿美元出售给惠普。约合人民币 7.80 亿元。并立即停止销售 AI Pin。同月 28 日,该设备的云端服务也正式关闭。
硬件没有下个版本再改的余地。用户掏钱投票的速度,比卸载一个 App 快得多。
企业侧的另一半答案,需求没走,落地在爬坡
企业 AI 项目的落地难题,这时候也愈发突出。HFS Research 于 2026 年 11 月 10 日发布研究报告。全球 100 家大型企业中,平均只有 26% 的 Agentic AI 项目进入正式生产阶段。还有 43% 的 AI 项目止步于初步测试阶段。
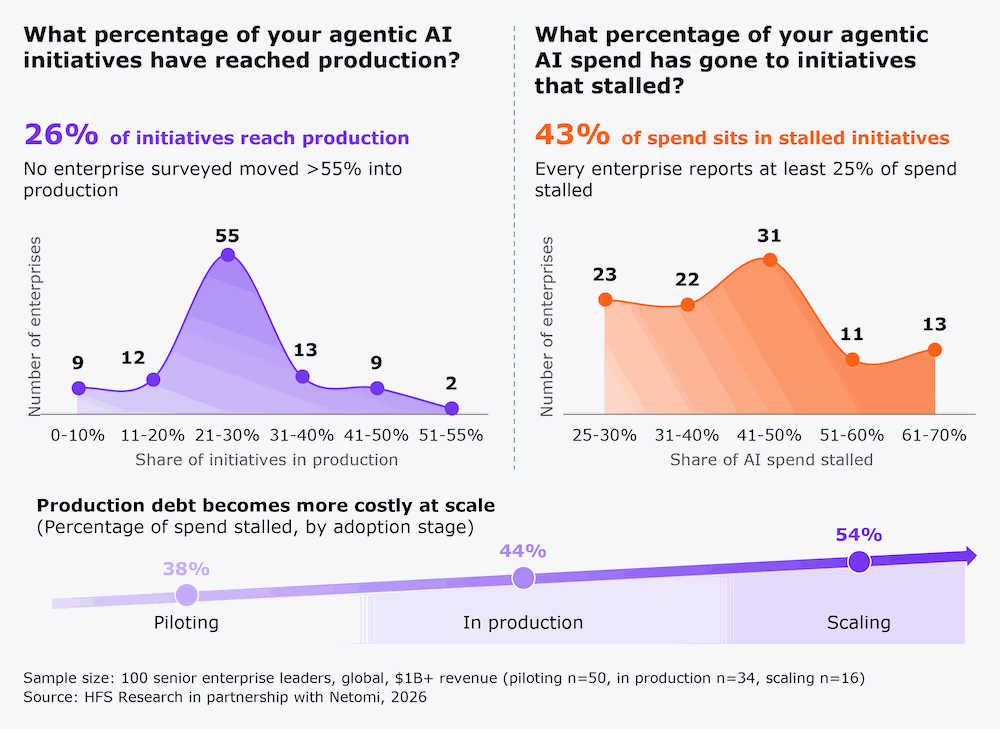
这两个数我读出两层意思。其一,企业需求是真的。其二,落地率 26%,承诺和交付之间还隔着一段路。
从产品关停、战略调整到延期,这 13 个案例背后的原因各不相同。有的难以承担高昂的运营成本,有的未能留住用户。还有的因安全问题迟迟无法落地。TechCrunch 归了三类,我想再添一条,位置变了。巨头把 AI 装进自家成熟平台,独立产品被两头挤。
当然有活得好的。Cursor 和 Perplexity 都站住了,切进了巨头没顾上的缝隙,付费意愿清楚。
在 AI 产业快速扩张、新的应用和创业公司不断涌现的同时。一些曾经被寄予厚望的产品却相继沉寂。这样的结局,或许是它们当初站上风口时未曾料到的。
这些 AI 应用没能持续运营。主要受市场竞争加剧、企业资源有限和研发运营成本高企三方面因素影响。科技巨头把 AI 功能整合进成熟平台,独立应用的竞争优势逐渐减弱。部分创企也因业务回报不及预期,选择将资源转向其他方向。高昂的模型研发和运营成本,很难靠用户付费覆盖。这让一些应用难以长期维持。
说回 13 款这个口径。名单横跨两年,既有真失败,也有主动整合。你说这算 AI 泡沫破裂吗,我认为不算,这是出清。
风口决定谁先上台,成本账决定谁能留在台上。
从关停 Sora 到破产的 Character.AI,再到退市的 Humane AI Pin。这些案例也反映出 AI 产业的另一面。模型能力快速迭代,用户需求不断变化。曾经被视为创新方向的独立产品,可能很快被整合进更成熟的平台。一度引发市场追捧的新硬件、新应用,也可能在实际使用中暴露出问题。
旧产品陆续退场,并不妨碍 AI 产业继续扩张。科技巨头仍在加大 AI 投入,新的创业团队也在不断进入市场。技术和市场不断变化,站上风口的那批产品,未必能一直留在舞台中央。
后面我会接着盯两条线。一条是巨头的整合清单,我一直觉得里面有规律可找。一条是 Character.AI 的破产拍卖。拍卖落在谁手里,我也说不清。下一批收编谁,我说不准。留到终局的,是把成本算清楚的那批人。
💬 评论区话题(来聊聊)
有人用,和能活下来,中间隔着一道成本墙
🐋 关注「抹香鲸的奇妙信号」
盯两条线:巨头的整合清单,Character.AI 的破产拍卖,看生存公式改写到哪

评论(0)