本文涉及的工作案例细节已做混淆处理。
X上一位我常看的博主@Svwang1发了条订阅帖:如果仔细看Anthropic新一份S-1,会发现三季度的gross margin低于上——原帖到这里被截断。低于上个什么,得自己去看原文。但这条帖子的价值不在数字,在于它把放大镜架在了多数人跳过的那一页上。
从CTO到投行,用工程眼光给资本验货。
同一份S-1,一周被讲成两个故事
这段时间AI公司的S-1是投行圈饭桌上的硬通货。All-In Podcast一周之内两次把它抬进节目名:一次是「S-1 Shocker, Greatest Business Ever?」,惊叹生意之好;另一次直接点题「AI’s Biggest Financial Risk」。同一家公司,一边是惊艳,一边是风险——这个分歧本身,比任何一方的结论都有意思。
我的习惯可能跟多数人相反:拿到S-1,先翻附注,不先看首页的增长曲线。头一页看收入确认——这笔收入是总额法还是净额法、递延了多少、给客户的激励补贴冲减了几个点。第二页是毛利率。前年我帮一家机构过一份AI公司的S-1,光是收入确认那页就核出了三种可行记法,三种记法摊出来的毛利率能差出两位数。
这也是我从CTO转投行时带过来的手艺:先看结构,再看故事。
这次的新信号,恰恰落在第二页。
资本投票的尺子:算力账单两头烧
看空和看多的人共用一个事实基础:算力太贵了。
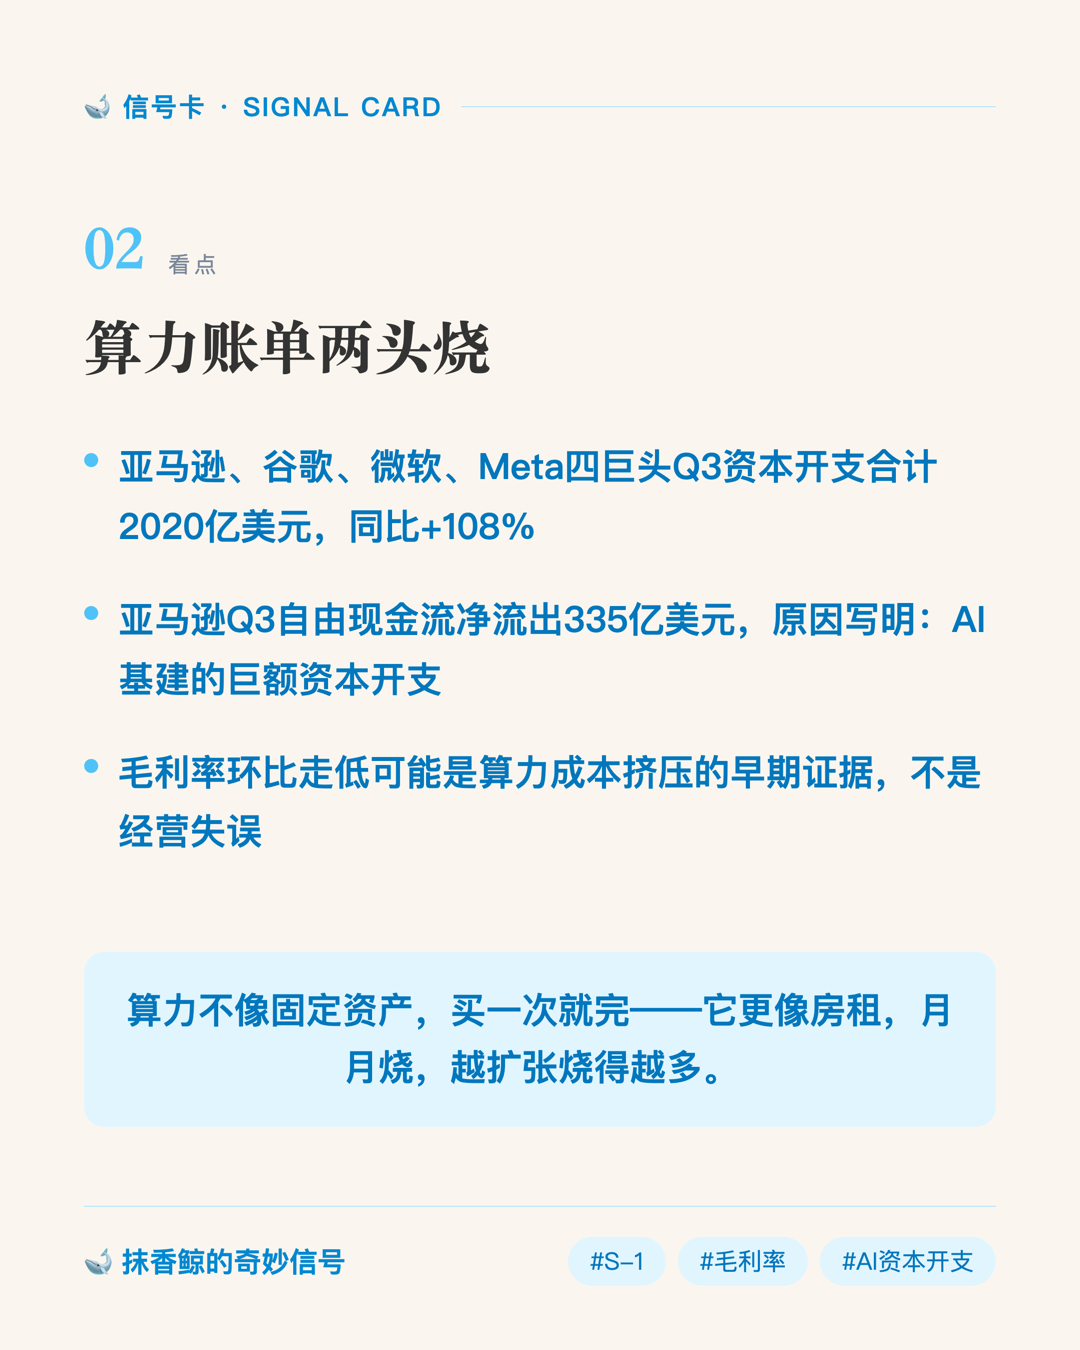
@charliebilello统计,亚马逊、谷歌、微软、Meta四家三季度资本开支合计2020亿美元,同比+108%。买家侧的账单已经摆在台面上——亚马逊三季度自由现金流净流出335亿美元,原因写得很直白:AI基础设施的巨额资本开支。
买算力的人在流血,卖模型的人也不好过。模型公司的成本大头就是算力,而且算力不像传统意义上的固定资产,买一次就完——它更像房租,月月烧,越扩张烧得越多。这条成本曲线两头施压:一头压着买家的现金流,一头啃着卖家的毛利率。这就是为什么毛利率环比走低这个信号,值得单独拎出来看:它可能是算力成本结构挤压利润的早期证据,而不是经营失误。
技术落地的尺子:毛利率被什么吃掉
验伪要过第二把尺子:数字背后,技术成本的真实结构。
S-1附注里通常藏着三种记法,直接决定毛利率的成色:算力成本进了成本线的哪个科目;激励补贴是冲减收入还是记营销费用;对云厂商的承诺采购怎么资本化。同一个业务,三种记法能写出三张不一样的利润表。所以我看毛利率,环比方向比单季数值重要——记法可以选,方向骗不了人。
肯定有人要说了:「增长期毛利低很正常,亚马逊当年也这么熬过来的。」我的看法不同。亚马逊的毛利波动是它主动选了重资产模式,背后有二十多年的现金流底子撑着;一家收入爆发早期的AI公司毛利环比走低,更可能是被算力成本被动挤压。
一个是战略选择,一个是成本体质。
这两样东西在估值模型里,应该给完全不同的折价。
我的判断,和一份四问清单
先说结论:这份S-1我给八个字——增长真实,毛利质量待核。帖子里截断的具体数字我没法从公开渠道独立复核,按工作假设处理方向;但方向本身,值得每个读S-1的人把毛利率那页重新翻出来。判断依据摆上台面:四巨头的资本开支还在翻倍,算力成本两三年内看不到下行通道,毛利率的下行压力,大概率高过当前市场定价里隐含的假设。
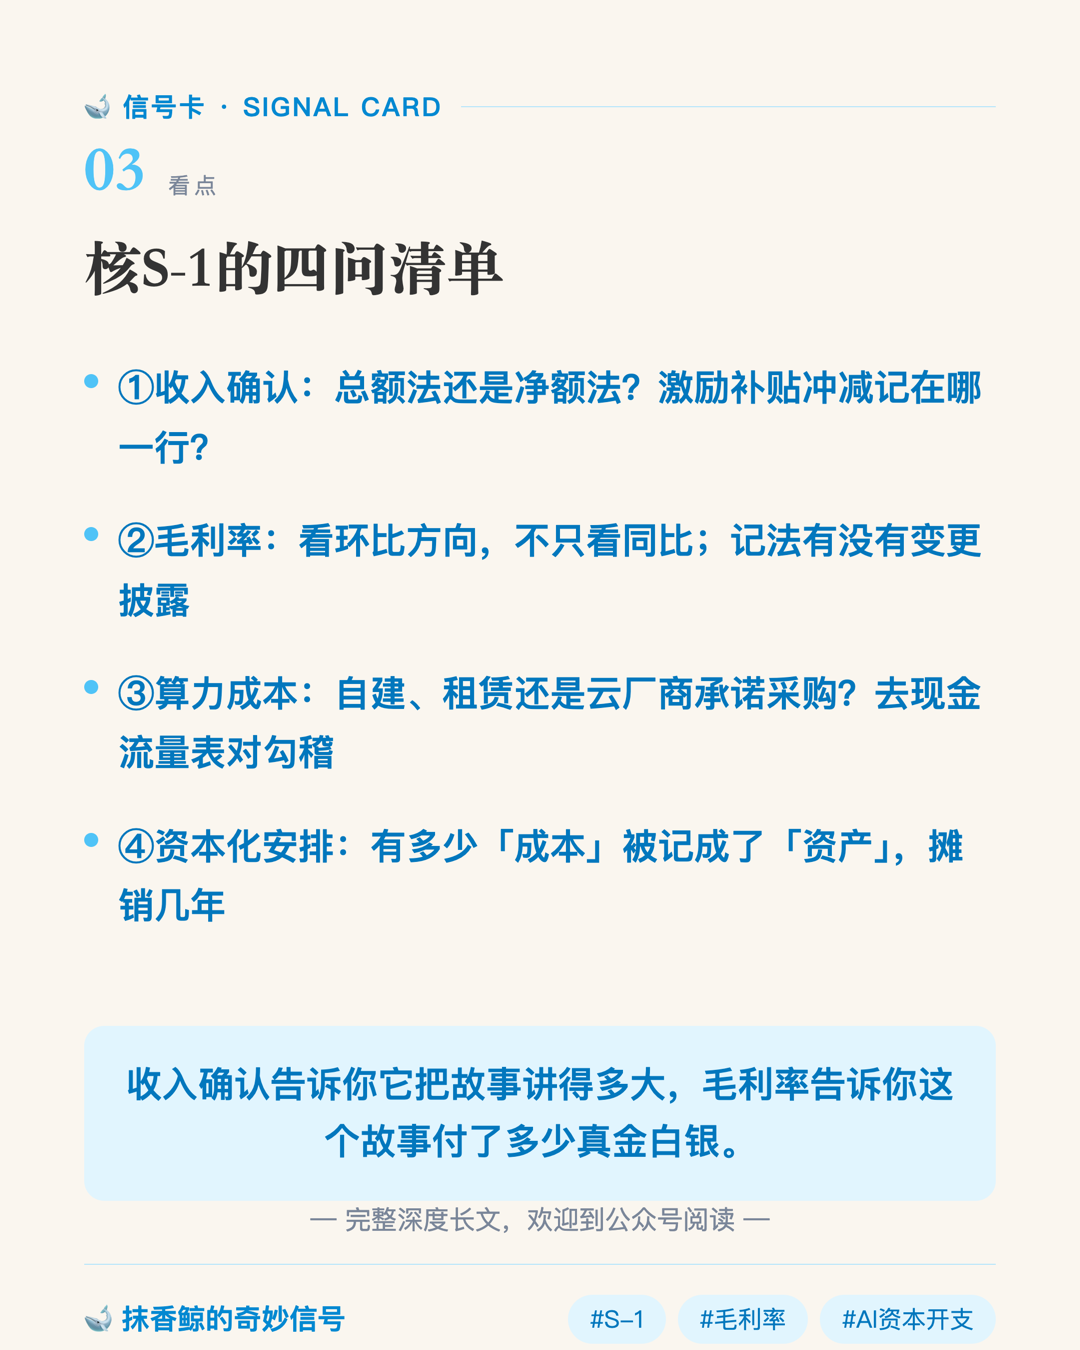
留个检验的办法。核一份AI公司的S-1,两页附注,四个问题:
① 收入确认:总额法还是净额法?激励补贴冲减记在哪一行?
② 毛利率:看环比方向,不只看同比;记法有没有变更披露。
③ 算力成本:自建、租赁,还是云厂商承诺采购?去现金流量表对勾稽。
④ 资本化安排:有多少「成本」被记成了「资产」,摊销几年。
前两问答完,增长的成色大概就有数了;后两问答完,这份增长能信多久,也就有了底。
收入确认告诉你它把故事讲得多大,毛利率告诉你这个故事付了多少真金白银。
💬 评论区话题(来聊聊)
你核S-1的时候先翻哪一页——收入确认,还是毛利率?评论区聊聊,我猜翻第二页的人,饭桌上话都不多。
END

评论(0)