形势确实严峻了。48 小时之内,国内大厂拿海外算力的三条路,几乎同时被掐住。「买、租、云」,一条都没剩。以前大家觉得,只要有钱,或者绕道出海租云,算力总能解决。这两天爆出来的三件事,把这个想法打碎了。
一、700 亿美元的单子,四个月只到 1%
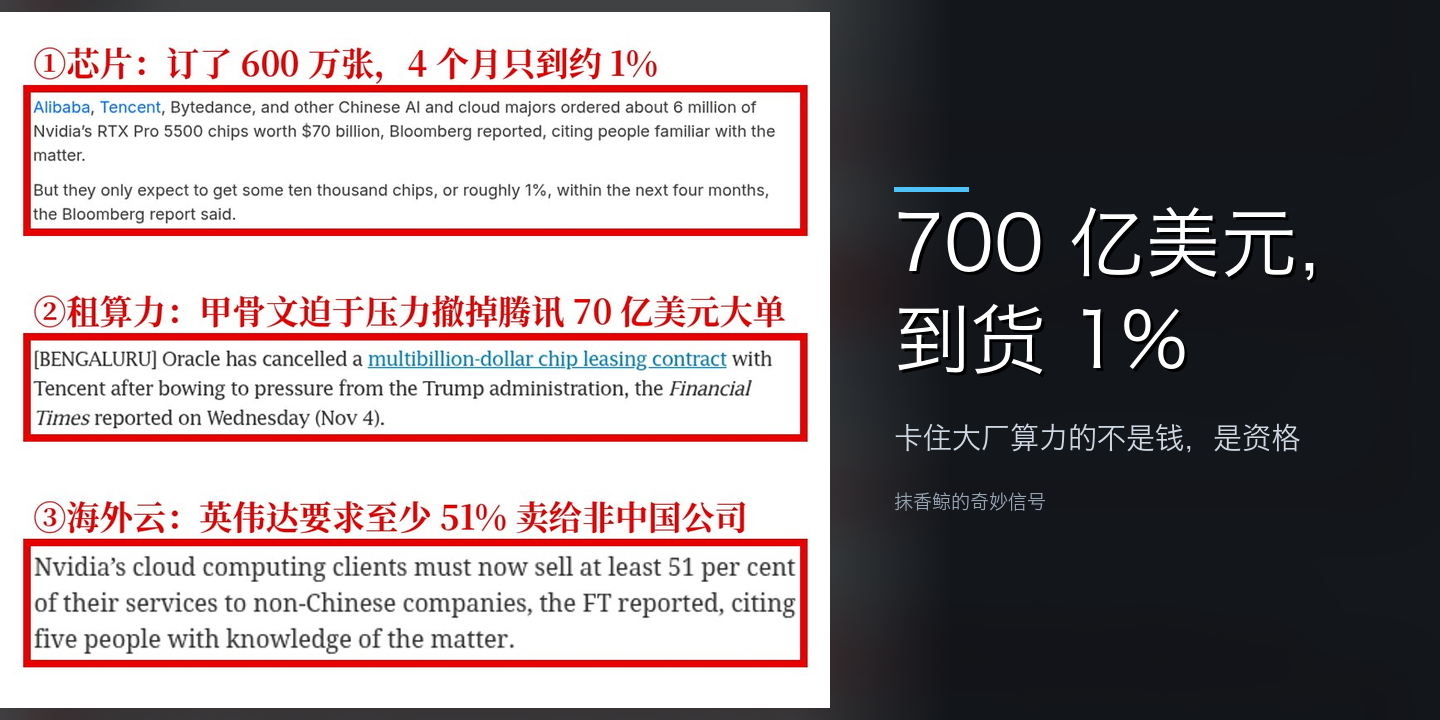
据彭博报道,阿里、腾讯、字节等大厂一共订了约 600 万张英伟达 RTX Pro 5500。总价值约 700 亿美元。结果因为英伟达产能跟不上,未来 4 个月预计只能交货几万张,到手率 1% 左右。
600 万张的单子,四个月后能拿到手的,是几万张。
这不是买不到,是排不上队。在我看来,1% 不是一个交付数字,是一个排序结果。钱砸下去,货也搬不进机房。
二、出海租卡,签好的 5 年长约当场作废
买不到现货,出海租总行吧。据《金融时报》(@FT)披露,甲骨文(Oracle)取消了与腾讯签下的算力租约。这笔约在特朗普政府的直接施压下作废。
租约 5 年,价值约 70 亿美元。它原本能让腾讯在东南亚用上约 10 万颗 AI 芯片。现在泡汤了。这类跨境租赁在现行规则下本来允许。叫停它的不是禁令,是压力。
三、连零散租云,也被划了 51% 红线
连零散租云的后路也在收紧。同样据《金融时报》消息,英伟达已经口头要求全球云厂商客户。新签合同里,至少 51% 的算力要卖给「非中国公司」。
对此,英伟达官方的回应是「既不确认也不否认」。这个回应比承认更有信息量。它说明这条线没有文件,但有执行。我判断它会先落进合同,再落进海关。
三件事拼起来,收紧的不是芯片,是资格。
四、先把产能这一层让出来
话说公平一点,1% 的到货率里,有很大一块是产能。先进封装和 HBM 的供给就那么多,这是硬约束,抱怨政策解决不了。我认为把 1% 全推给产能,也是把问题看轻了。
同一个数字还说明另一件事:订单还在下,需求一点没退。三条路变的不是「卖不卖」,是「卖给谁」。
像楼市限购,房子照卖,只是先查你的资格。资格不在买家手上,在卖家的合同条款里。条款可以随时补一条,买家却已经把产能、机房和团队都押上去了。
这才是长约真正贵的地方。门槛不在海关,在合同里,你算不准三年后这份约还算不算数。
五、天花板先到,还是加速器先到
我一直觉得,判断这件事不用看态度,看两个数。一个是训练负载有多少能搬到国产卡上。推理好搬,训练不好搬,我也说不清卡在哪一环。
另一个是国产链的交付节奏,能不能在两年内接住现在这批订单。我不看好「外部一收紧,国产立刻起飞」这种说法。
需求被推过来了是真的,接不住也是真的。两条同时成立,才叫结构变化。
短期看,这是一道天花板;中期看,它才可能变成加速器。顺序反了,判断就全反了。
捧着 700 亿美元拿不到现货。签好的 70 亿美元长约被强行叫停,连云厂商的配额都被划了线。
「买卡、租卡、借云」三条路,在两天之内同时收紧。它可能是倒逼国产芯片起飞的加速器,也可能是一道越收越紧的天花板。
国产产能两年内能顶到什么位置,我说不准。我更倾向于天花板先到,加速器后到。
💬 评论区话题(来聊聊)
三条路一起收紧,先到的是天花板,还是加速器?

评论(0)