上周五晚上,我的信息流里弹出一条快讯。发布者是美股数据账号DeitaOne,转述的是英国《金融时报》的报道:Anthropic计划11月启动IPO,募资800亿到1000亿美元,估值区间1.25万亿到1.75万亿美元。
我对着屏幕愣了几秒。不是被估值吓到——万亿级别的名字这一年见了不少——而是募资那个数字。800亿到1000亿美元,什么概念?2014年阿里巴巴上市,募资250亿美元,这个数字作为标杆被引用了整整五年;2019年沙特阿美上市,294亿美元,又抬了一档。Anthropic这一开口,是这两项募资纪录的两倍半到三倍半。
从CTO到投行,用工程眼光给资本验货——干了这么多年,我头一回觉得,这次IPO和教科书里写的那种,已经不是同一种金融事件。
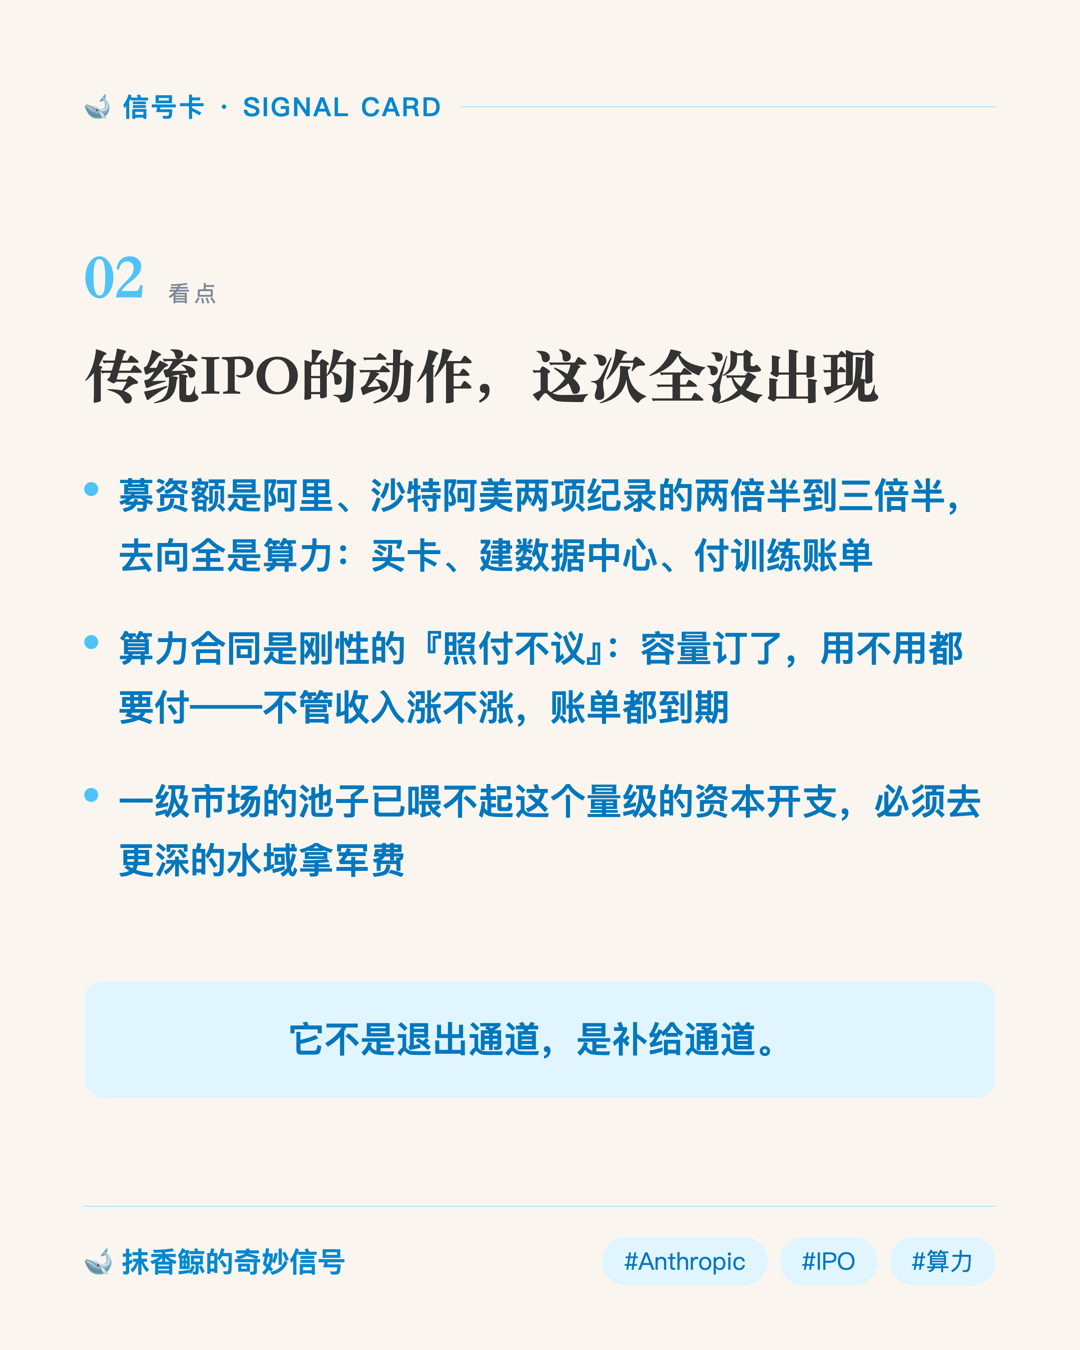
一、传统IPO的默认动作,这次全没出现
我在投行看IPO的那几年,一个项目进到定价阶段,默认动作是固定的:路演、簿记建档、老股东卖一部分老股给公开市场。教科书里IPO的功能就两条:给公司定价,给早期投资人退出。募资规模通常只是估值的零头,卖老股才是主菜。很多公司对新钱其实不太上心,招股书里资金用途那一栏,十有八九写着「一般公司用途」——翻译过来就是:没想好,先放着。
这次完全反过来了。市场的关注点不在谁退出、解禁多少,全在募资额本身。因为所有人都知道这笔钱的去向:算力。买卡、建数据中心、付下一轮训练的账单。这不是我猜的。巨头们的资本开支指引在公开财报电话会上一条条都能查到,个个是几百亿美元的量级;Anthropic自己在算力合同上的承诺,也早已以百亿美元为单位计。
这里插一段工程视角的在场经验。做CTO管算力预算的那几年,我签过算力和采购合同,印象特别深的一处是:这类合同是刚性的。行业里常见的结构叫「照付不议」(take-or-pay)——容量你订了,用不用都要付钱。当年我经手的还只是百万美元量级的合同,法务和财务已经把它当资产负债表级别的承诺来审。现在把量级乘以一万倍,你就能理解一家公司为什么需要一次性从公开市场搬回800亿美元:不是想花钱,是账单在前面等着,而且不管收入涨不涨,账单都到期。
它不是退出通道,是补给通道。
传统IPO的逻辑是「收割」——把多年积累变现,给早期投资人一个交代。这一轮AI公司IPO的逻辑是「补给」——一级市场的池子已经喂不起这个量级的资本开支,必须去更深的水域拿军费。这个金额已经能和全球VC行业一整年的募资总盘子放在同一张表里比——一级市场从来没接过这种量级的单。
二、两本账:卖方喊1.75万亿,买方账本只认1.2万亿
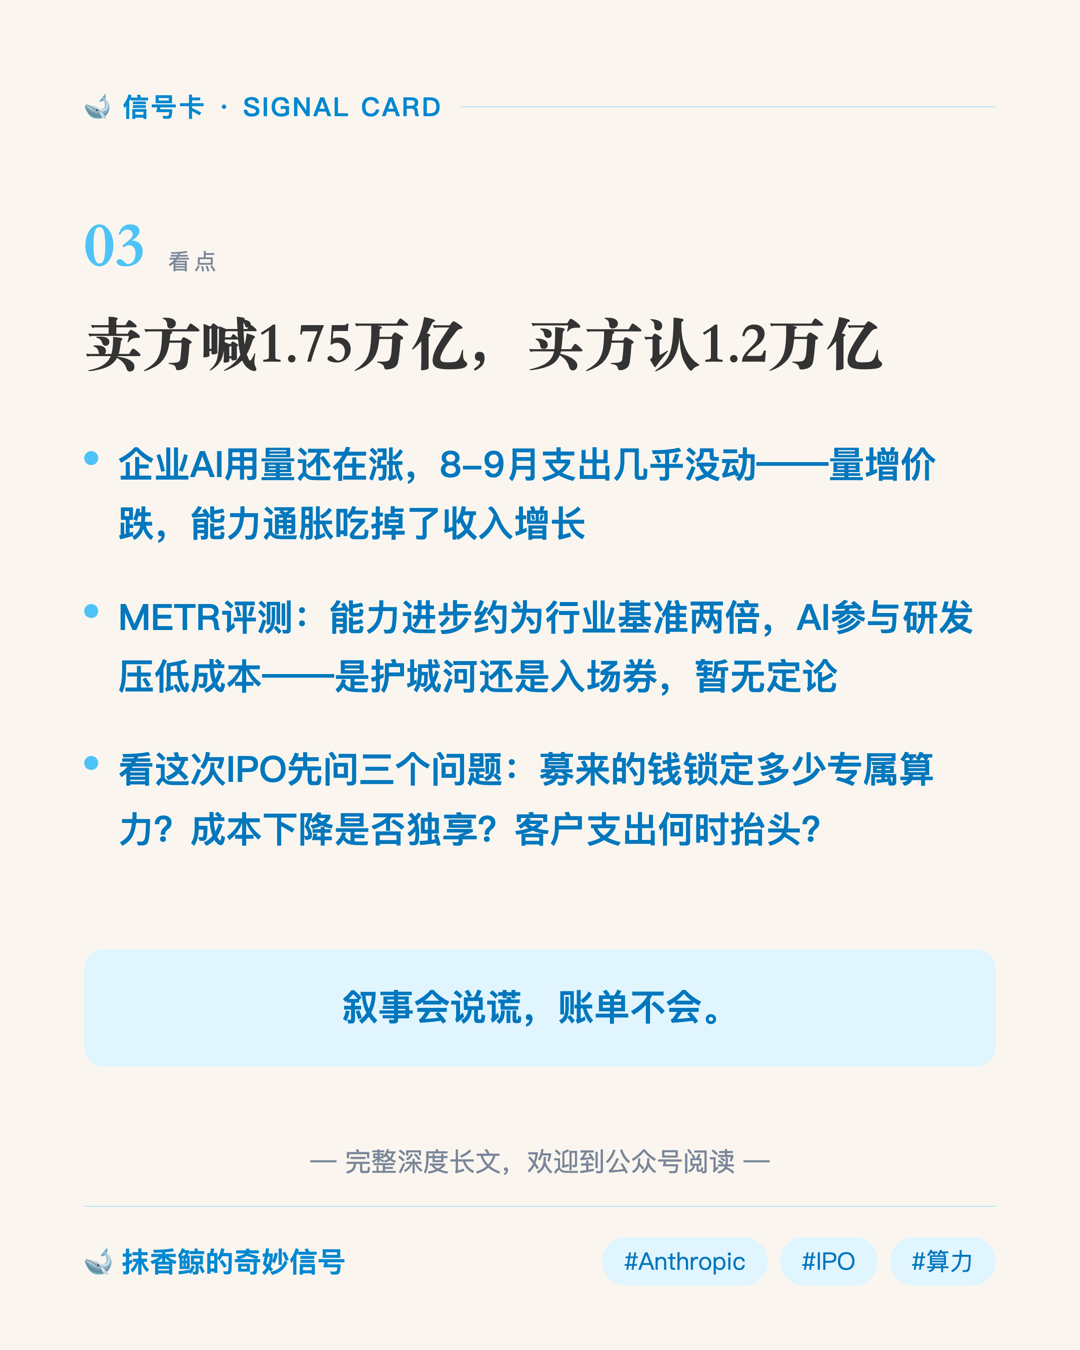
估值呢?FT的口径是1.25万亿到1.75万亿。但同一时间,我看到了另一本账。
科技博主dotey转述了金融数据公司Ramp的一组数据(大意):企业用AI的量还在涨,但8月、9月企业在AI上的支出几乎没动。由此推算的估值预期,落在1.2万亿到1.3万亿美元。
卖方区间的上沿,和买方推算之间,隔着大约四五千亿美元。
Ramp这本账的分量在于:它是从买方行为倒推的。FT的数字来自卖方叙事——银行家和公司讲的故事:模型更强、客户更多、收入曲线更陡。Ramp的数字来自企业的支付流水——真金白银的账单。
叙事会说谎,账单不会。
支出平滞而用量上升,只有一个解释:单价在跌。AI能力的通货膨胀,吃掉了收入的增长。这恰恰解释了为什么必须上市、为什么必须募这么多——当增长越来越依赖「量增价跌」的规模对冲,资本开支就停不下来,补给线就必须越修越宽。
说句公道话:Ramp的样本是它自己平台上的企业支付流水,有偏差,未必代表全部市场。但它至少是一个不依赖叙事的测量点。做验伪,我永远先信账单,再听故事。
三、能力翻倍的报告,是这家公司真正的底牌
验伪还有另一把尺子:技术能不能落地。
11月5日,AI评测机构METR发布了针对Anthropic的评估报告(同样来自dotey的转述):评估窗口截至10月,Anthropic模型能力的进步速度,大约是行业基准的两倍,而报告把主要功劳归给了「AI参与研发」——用AI写代码、用AI做研究,研发本身的成本曲线被拉了下来。
这份报告是我这篇稿子里分量十足的一块证据。因为它同时解释了看多和看空两边的逻辑。
看多的人会说:研发成本降一半,意味着同样的钱能打两倍的仗,这是别人没有的成本护城河。对比一下,支出平滞对别的AI公司是天花板,对研发成本在陡降的公司,反而可能是护城河。
看空的人会说:如果AI参与研发带来的是全行业的能力通胀,那这个优势就是暂时的,追赶者很快会复制,单价继续跌,护城河退化成军备竞赛的入场券。
顺便说对手。同期的另一条消息:DeepSeek正在进行新一轮约150亿美元的融资(来自一级市场博主鹿鹿一轮的推文,官方未证实,我先当工作假设用)。对手也在补血。这场仗不是上市就赢——IPO只是拿到了继续上牌桌的筹码。
四、我的判断:功能变异是真的,1.75万亿我不会出价
把三把尺子放在一起,说结论。
资本这把尺子:资本在用没有先例的规模投票,投票这个动作本身是真的。它确认了一件事——AI资本开支的量级已经超出一级市场的承载能力。这个结构性判断我看好,而且它大概率会成为这一轮周期的定义性特征:未来两年,头部AI公司的IPO会越来越多地带上「补给行动」的气质,离「变现仪式」越来越远。
技术这把尺子:能力进步翻倍有第三方评测背书,AI参与研发的成本优势在METR的框架里成立。但这个优势能否守住,取决于它是公司特有的,还是行业可复制的——目前公开证据不足以区分,这是诚实的答案。
估值这把尺子:1.25万亿到1.75万亿这个区间,上沿我不会出价。Ramp那本账更接近我见到的现实——企业的钱比企业的嘴诚实。用一条「量增价跌」中的收入曲线,去支撑上沿1.75万亿的定价,需要相信未来几年增长全程陡峭,这个信仰我给不了。
给关注这个案子的读者一个更实用的框架。看这次IPO,别急着问值不值,先问三个问题:募来的钱换来了多少专属算力(能不能锁定供给);单位研发成本的下降,是持续性优势还是行业普适;企业客户的支出增速,什么时候重新抬头。这三个问题的答案,会比任何估值区间都先一步告诉你真相。
上市定价那天,市场会给出一个数字。但功能变异这个事实本身——IPO从退出的终点站变成补给的加油站——不依赖那个数字的涨跌,它已经发生了。
这一轮AI公司去敲钟,敲的不是功成名就的钟,是开战的鼓点。
💬 评论区话题(来聊聊)
聊聊:如果你是机构投资者,你按哪个口径出价——FT的卖方叙事(上沿1.75万亿),还是Ramp的买方账本(1.2-1.3万亿)?评论区说说你的理由。

评论(0)