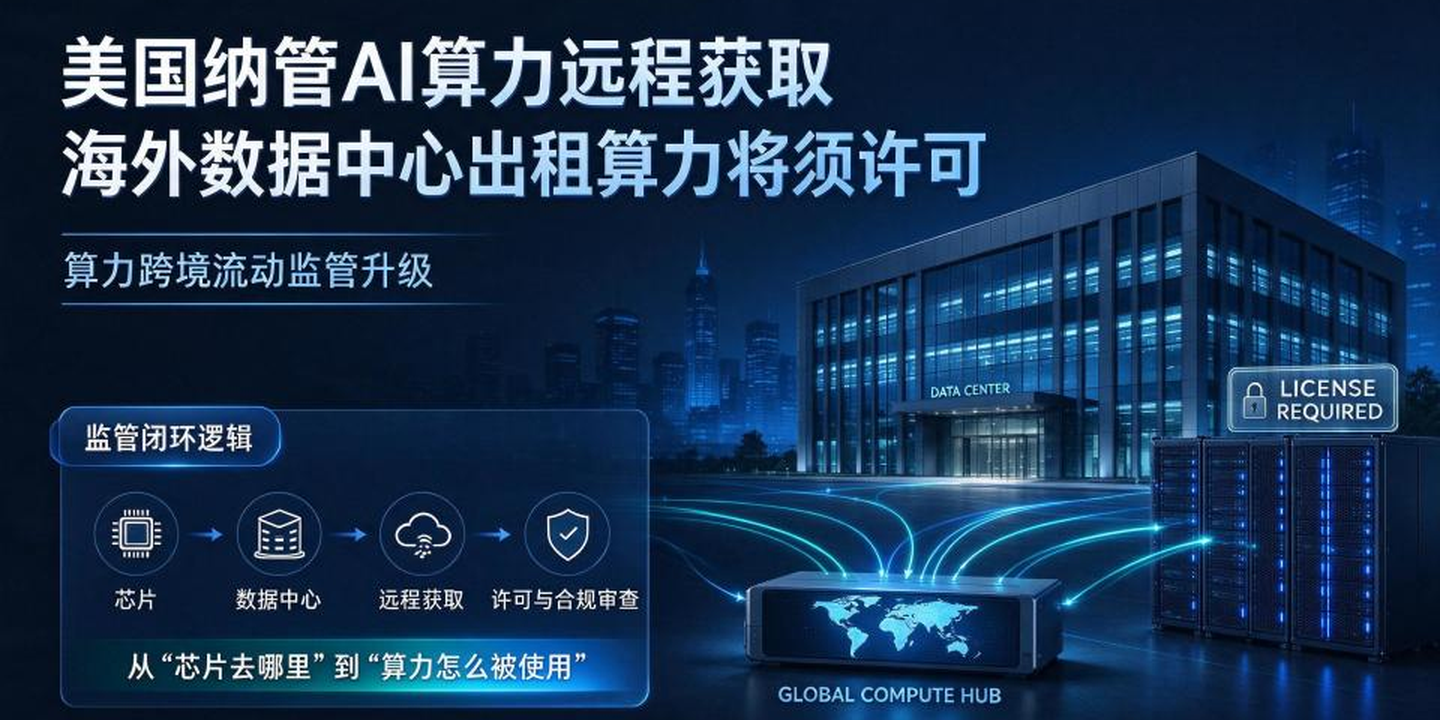
11月16日,美国商务部工业与安全局(BIS)挂出一份新规。全文117页,编号RIN 0694-AK50。名字叫《关于远程访问先进半导体》。据山东电子学会贸易预警编译,2026-11-16。
这份文件管的对象变了。过去三年的禁令,管的是芯片运到哪里。这一次管的是算力给谁用。服务器放在马来西亚,芯片在新加坡。只要调用算力的是中国公司,一样要美国许可。
11月17日,中方两个部门先后回应。外交部发言人郭嘉昆称,美方泛化国家安全概念、滥用出口管制。商务部表示,若美方一意孤行,中方将采取反制措施。上述表态据sinsc热点榜31源汇总。
同一天的港股,给出了另一种回答。恒生科技指数收跌1.14%。华虹宏力涨10.39%,中芯国际涨6.59%。壁仞科技涨超8%(新浪财经、智通财经,2026-11-17)。
同一条规则,一半在挨打,一半在庆功。这两天所有争论,都从这道裂缝里长出来。
一、这次的新规,和前三年那些禁令差在哪
差的不是力度,是抓手。旧规则盯的是集装箱。芯片上船、过关、到港,每一环都有检查点。云把这根链条拆开了。芯片进了第三国机房,客户远程登录。模型代码和数据走网络,硬件从没进过中国境内。
新规做的头一件事,是把这条缝补上。它在《出口管理条例》里新增第744.24条。条款把海外数据中心的用途,纳入许可管理。据山东电子学会编译,2026-11-16。
门槛写得很具体。单个数据中心,或者互联的多个数据中心,合并计算。互联既包括物理连接,也包括数字连接。合计算力超过1200万总处理性能(TPP),就要申请许可。受限企业指总部或母公司在中国、澳门及D:5国家组的企业。相关物项的出口、再出口、境内转移,一样要报批。
1200万TPP约等于750到760张H100,或者330张B200。这个数字按聚合算力算,不按租用时长算。拆机房也没用,互联的机房合并计算。
第二件事是封转口。先进芯片或服务器运往五国,原则上要申请许可。五国是新加坡、马来西亚、泰国、印尼、巴西。总部在美国的企业按月报备后可豁免(《财经》2026-11-16)。
第三件事是给存量留了90天。已经在给受限客户供算力的数据中心,须在90天内补证。补不到证,就不能继续运营。
例外只有一条。纯商业推荐系统可豁免,比如电商和社交媒体的内容推荐。生成式AI的训练和推理,不在豁免范围内。规则同时废掉了上一届政府那份《人工智能扩散规则》。那份规则从未执行。
这次转向可以一句话概括:从管住货物,转向管住能力的获取。
二、规则落地第二天,一笔4.8亿美元的贷款先停了
彭博报道了一笔卡住的生意。字节跳动在马来西亚的数据中心要买英伟达芯片。为这笔采购提供的4.8亿美元贷款,谈判陷入停滞。五家银行在讨论退出(经sinsc转引)。
银行不是不想赚这笔钱。它们算的是另一笔账。新规要求出口方和数据中心对客户做尽职调查。调查要穿透直接和间接的所有权、控制权。数据中心拒绝提供信息,就构成“红旗警示”。疑点没解决,出口方可能被推定“知悉”。“知悉”这个词在出口管制里很重。它意味着你不需要故意,只要该知道就有可能担责。银行无法判断,给中资海外算力项目放贷,算不算支持规避管制。于是理性的选择只有一个:停。
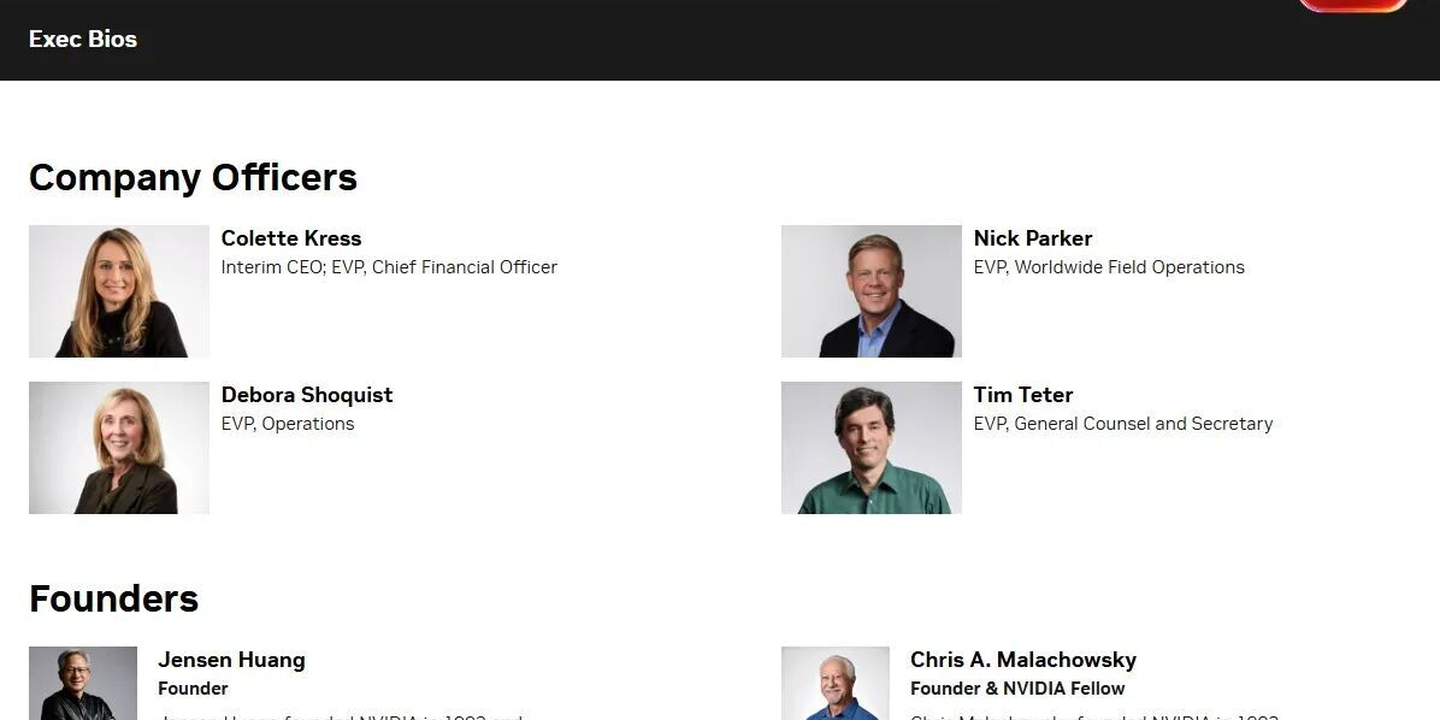
这也解释了英伟达11月17日的动作。公司宣布董事会设立国家安全与出口管制监督委员会。常设机构,至少每季度开一次会。还要聘任独立外部专家。主席是董事Suzanne Nora Johnson。成员包括Stephen C. Neal和John O. Dabiri。公司现有的国安团队和合规团队,直接向这个委员会汇报。同时也向临时CEO Colette Kress汇报。来源是NVIDIA官方博客,2026-11-17。
一家芯片公司把合规提到董事会层级。它买的不是效率,是可核查。有人质疑主席缺乏科技与安全背景。质疑有道理,但方向偏了一点。这个委员会要解决的,是让监管方相信公司在自我约束。专业度可以外聘,可信度只能自己长出来。
三、管制加码当天,华虹为什么涨了10%
因为需求被改了道。花旗判断,新规会迫使更多算力需求转向国产芯片(腾讯新闻)。招商证券的说法是,国产算力芯片在运营商持续放量。在互联网大厂,份额也在高速增长。基本面有东西托着。中芯国际2026年三季度收入31.90亿美元,同比增长33.9%。产能利用率从二季度的93.7%升到97.3%。毛利率29.9%,环比提升4.6个百分点(中信建投引述,新浪财经)。
97.3%是个硬数字。它说明订单在排队,不是概念在飞。同一份材料里还有另一半。Semi Analysis下调了2028年全球AI资本开支预测。幅度是28%(腾讯新闻)。这个下调发生在管制加码的同一周。它指向的是全局成本上升,跟哪一国替代无关。两个数字放在一起看,意思就清楚了。份额在转移,蛋糕在缩小。
替代的确定性,和行业的繁荣,是两件事。
四、政策挡不住芯片,挡得住泡沫吗
11月17日,李彦宏说,AI应用普及不及预期。他还说,这个问题不解决,恐怕会演变成泡沫(联合早报,2026-11-17)。同一天,纽约联储主席威廉姆斯说,AI领域融资“正变得更加不透明”(华尔街见闻)。一个是从业者,一个是政策制定者。两边同时泼冷水。
检验场就在本周。Anthropic的IPO定价夜。发行价区间70到78美元,拟发行8.25亿股A类股票。认购至少六倍超额。顾问讨论的估值约1.5万亿到1.6万亿美元。10月初市场传的还是2万亿。彭博专栏测算过,1万亿更合理。
六倍超额认购,估值却在往下走。这两件事同时成立,说明钱很多,共识很少。多头的底气在财报里。Anthropic三季度收入169.6亿美元,环比增长47%。这个数比OpenAI同期高70%。空头的底气在期权里。市场给英伟达财报夜定价的波动,是3350亿美元。上述数据来自IT之家,2026-11-17。一家季度收入169.6亿美元的公司,一晚能被定价出3350亿美元波动。这个比例本身就是答案的一部分。
五、到底是谁在为算力主权买单
把这48小时连起来看。美国银行撤退,英伟达自设监督委员会。中国国产芯片大涨,Anthropic赶在感恩节前挂牌。每一方都在做自己账本上合理的事。合起来是一张很贵的账单。
企业付的是合规摩擦成本。贷款冻结、90天补证、委员会开销,都是真金白银。这些钱不进任何一家的利润率。投资者付的是不确定性成本。3350亿美元的期权博弈,定价的不是业绩,是分歧。开发者和消费者付的是碎片化成本。模型要按地区分叉适配,算力价格往上走。同一套代码,要在两套体系里各跑一遍。
所以核心分歧只有一个:算力主权的成本,由谁承担。中方说要采取必要措施。美方说这是国家安全。两边都在争一个东西的定义权。
落子的声音,都会记在产业链的账单上。
你在港股看到华虹涨10%的那一秒。大西洋另一端有人砍掉了28%的资本开支预测。哪一边才是真实的世界。可能都是。
💬 评论区话题(来聊聊)
同一份新规,银行在撤、芯片股在涨。你更愿意相信哪一边的定价?
🐋 关注「抹香鲸的奇妙信号」
把技术变化,翻译成你能用的判断
#算力管制# #国产替代# #算力主权#

评论(0)