先把这一周发生的事原样摆出来。
据Axios报道,11月中旬,一部关于Sam Altman的传记片进入筹拍阶段。出演者是Andrew Garfield。Altman本人回应,原话大意是:这件事「排不进我人生前十件怪事」。我们自己的热点雷达上,这个话题48小时内聚合了114条跨平台公开讨论,热值279.9。在当日新增簇里,它的声量排在前列。
紧接着是第二件事,分量更重。TechCrunch报道,红杉资本高级合伙人Roelof Botha加入了SpaceX董事会。报道里有个细节:红杉内部多位合伙人对这个决定事先不知情。英文原词是blindsided,大意是被晃了一下。报道还引述说法称,红杉近期的一系列变化,正在推翻这家机构前任掌门留下的治理遗产。雷达上这个簇40条讨论、热值209.8,同样标记为新增。
第三件事只提一句,上周我们刚写过。黄仁勋卸任英伟达职务后,TechCrunch报道了投资人和创始人的一个预期。AI初创公司会拿到更小的支票和更低的估值,英伟达在他任内向AI初创投入了数百亿美元。
先别急着把这些当花边新闻。三件事挤在同一周,信号价值就出来了。那问题来了:为什么它们会发生在同一周?
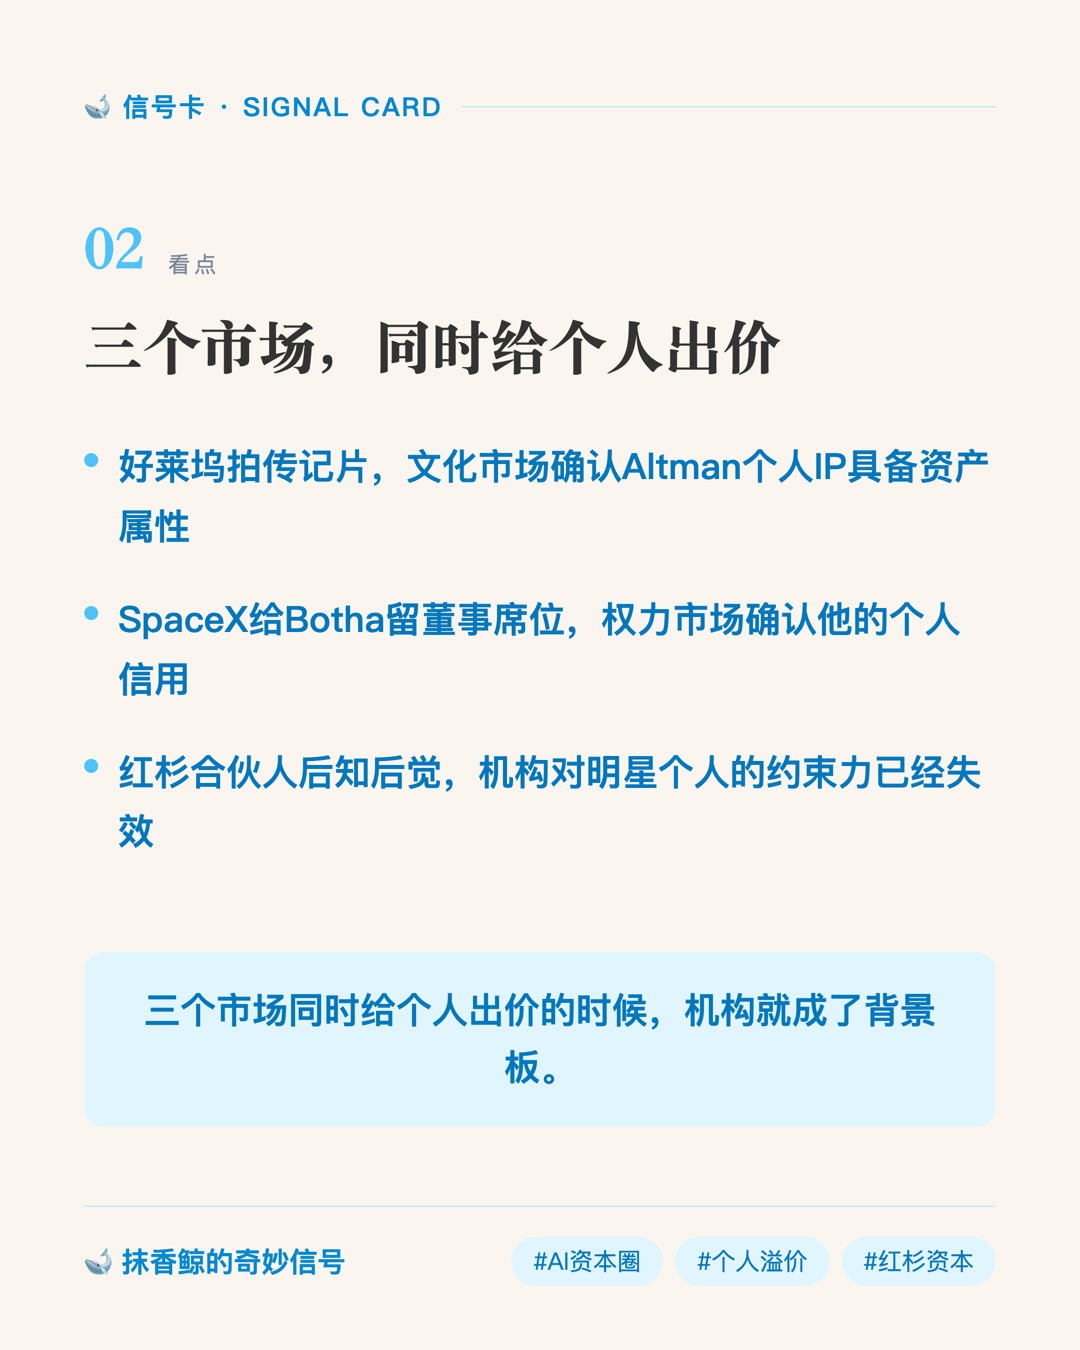
三个市场,同时给「个人」出价
我的答案是:AI资产的价格发现机制变了。
过去我们给一家公司估值,看报表、看团队、看机构股东的背景。现在,相当一部分溢价直接挂在具体的人身上。这一周发生了三次定价,分别来自三个市场。
文化市场先出手。好莱坞拍传记片,本质是给一个人的一生做资产评估:故事性、知名度、争议度,三项全占才值得开机。Altman这部片子立项,等于文化市场确认了他的个人IP具备资产属性。
权力市场随后出手。SpaceX的董事会席位是稀缺资源。Botha拿到一个,等于马斯克的权力圈子确认了他的个人信用具备资产属性。
组织市场的反应微妙。红杉合伙人后知后觉,说明一件事:机构对明星合伙人的约束力,已经低于外部世界对这个人的出价。拦不住,是因为对方手里的牌比你的制度更硬。
拦不住,是因为对方手里的牌比你的制度更硬。
三个市场同时给个人出价的时候,机构就成了背景板。我把这个现象叫AI资本圈的巨星化。
机构为什么拦不住Botha
有人会说:「合伙人接个外部董事席位,至于上纲上线吗。」
看一下Botha是谁。PayPal创始团队出身,圈内叫PayPal黑帮。进入红杉后,他主导投了YouTube、Instagram、Square。他在机构内是掌门级的资深合伙人。这种量级的人接受SpaceX席位,按惯例至少要走内部知会流程。而据TechCrunch的报道,多位合伙人是事后才知道的。
这里补一个我亲历的场景。上个月我们过会一个AI项目。一位年轻成员在投委会上问了头一个问题:如果创始人明天退出,这个估值还剩几折?会议室安静了几秒,项目负责人老实回答:大概对折。五年前没人在投委会上问这种问题,因为五年前的资产价格里,个人因素没占这么大的权重。
红杉面对的处境是同一件事的机构版本。当市场给某个人的出价高过机构能给他的位置,制度就只剩告知义务,没有约束效力。这不是某一家机构的问题。a16z早就演示过另一个版本。它把机构品牌主动拆解成明星合伙人的个人品牌矩阵,用个人流量反哺机构募资。区别只在于,a16z是自己选的,红杉是被动的。
当市场给某个人的出价高过机构能给他的位置,制度就只剩告知义务,没有约束效力。
从CTO到投行,用工程眼光给资本验货。工程视角看治理有一条铁律:一个系统的稳定性,取决于它的单点依赖在哪里。机构拦不住个人,说明单点已经从机构漂移到了个人身上。
市场到底在为什么付钱
巨星化如果只是茶余谈资,不值得写两千字。值得写的原因是:真金白银正在跟着人走。
同周的融资数据摆在一起看。TechCrunch报道,Norwest新一轮基金规模40亿美元。这个数字刷新了这家机构单期募资的纪录。欧洲的Plural募了10亿欧元,主投深科技。Serena Williams关掉了旧基金,另起炉灶成立Starfire Ventures。首轮目标2亿美元。钱没有变少,变的只是钱的流向:从机构品牌流向个人信用和明星班底。
再看硬币的另一面。黄仁勋离场的消息传出后,Palmer Luckey公开喊话要求让他复职。理由说得很直白:中国乐见他出局,这让美国变弱。把这句话翻译成资本语言:个人在位等于资金洪峰,个人离场等于融资大洞。英伟达Q3营收1158亿美元,数据中心单季表现依然是行业标杆。可市场讨论的焦点,已经从公司基本面挪到了「这个人回不回来」。
个人在位等于资金洪峰,个人离场等于融资大洞。
用验伪的两把尺子各量一次。资本怎么投票:基金们用募资规模给个人IP投票,机构品牌在折价。治理怎么落地:单点依赖从尾部风险升格为主要风险。
把个人溢价算进你的估值
聊到这里,一个自然的问题是:这一切和我的资产配置有什么关系。
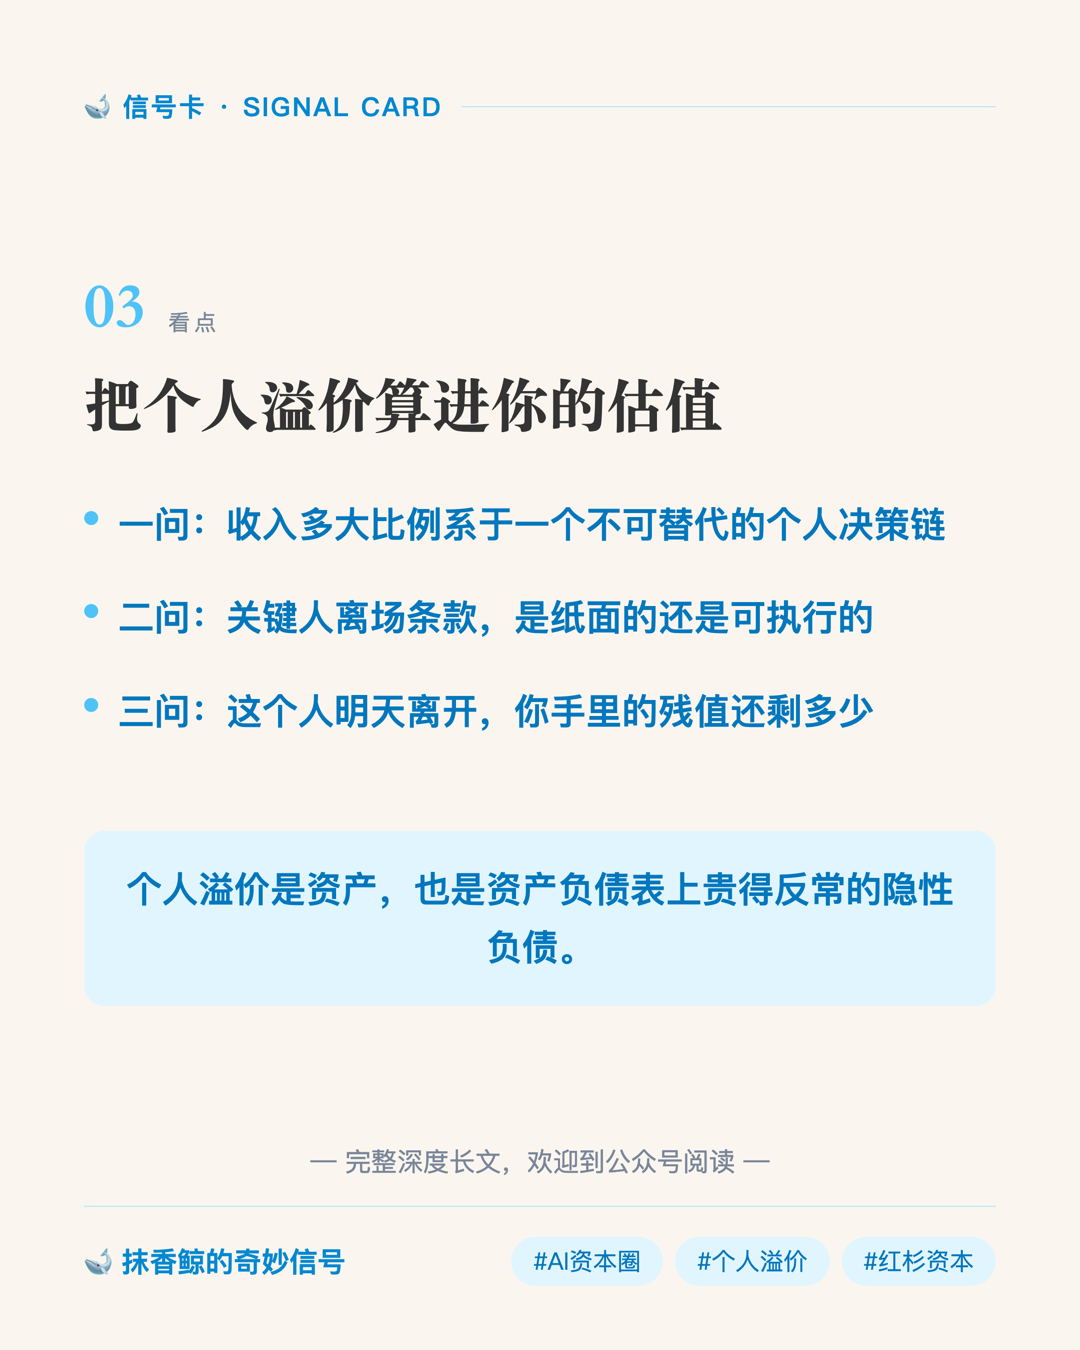
关系在于,巨星化有成本,成本藏在估值里。我不给操作建议,但给三个检查问题,你拿去套任何一家AI公司都成立。
其一,这家公司的收入,有多大比例系于一个不可替代的个人决策链?其二,治理文件里关键人的离场条款,是纸面的还是可执行的?其三,当前估值里包含了多少个人溢价,如果这个人明天离开,溢价归零,你手里的残值还剩多少?
个人溢价是资产,也是这张资产负债表上贵得反常的隐性负债。
说我的独占判断:我长期看好AI的产业基本面。但当前市场给个人IP的溢价,普遍没有配上对等的治理保护。一边是天价溢价,一边是纸面条款,这个剪刀差本身就是风险。看好行业和给个人打折扣,两件事不冲突,后者反而更稳。这套三问不挑行业,放在任何一次技术周期里都成立,值得存下来逐条过。
看好行业和给个人打折扣,两件事不冲突,后者反而更稳。
你是平台,还是打车软件
回到开头那两件事。好莱坞给Altman定价,SpaceX给Botha留席位,红杉的合伙人在新闻里读到了自己机构的消息。三个场景拼在一起,就是这个时代资本和权力的剧照。
钱追着人跑的时代,每家机构都得想清楚一个问题:你是平台,还是只是打车软件。人走了,车还在,订单未必还在。
人走了,车还在,订单未必还在。
如果你也关注AI资产的长期价值,这三个检查问题值得存下来,下次看项目时逐条过一遍。时间会给出答案,但框架可以先立在手里。
💬 评论区话题(来聊聊)
如果你是LP,两个选项只能选一个:你会把钱给明星个人新立的基金,还是机构品牌的老牌基金?为什么?
END

评论(0)