案例细节已做混淆处理。
11月15日,TechCrunch和它的创投频道同一天发了同一件事的报道,核心就一句话:黄仁勋离场,在AI创业公司的融资桌上砸出了一个大缺口。创始人重新算账,投资人在下调估值预期。
我看完的直接反应不是恐慌,是一个更冷的结构判断:
这不是资本撤离AI,是换庄。战投的钱在退,机构的钱在进,两边节奏错开的两三个季度里,会有一批公司体验估值的真空期——但钱的总水位没有缩,缩的是某一类钱。
从CTO到投行,用工程眼光给资本验货。今天把这个缺口拆开看:缺的到底是什么钱,填进来的又是什么钱。
一、缺口是真的:英伟达的钱,从来不是普通的钱
TechCrunch报道里有个细节值得停一下:创始人开始预期「更小的支票和更低的估值」。这不是情绪,是资金结构的直接后果。
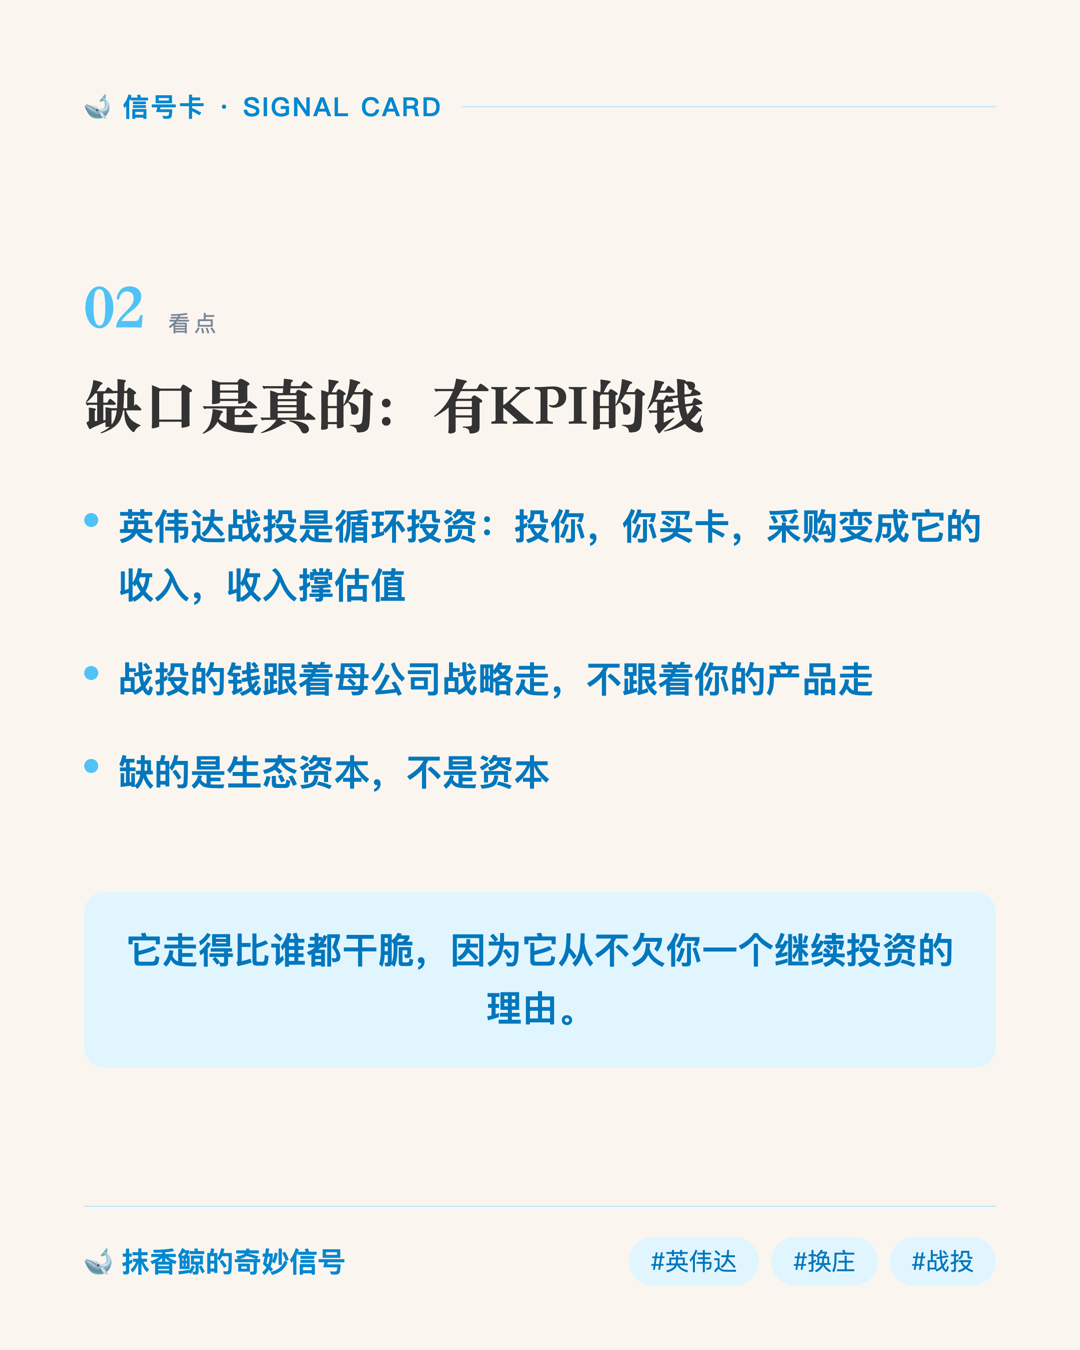
英伟达战投有一个业内都懂但很少摆上台面的机制——循环投资:英伟达投你,你拿钱买卡,采购变成英伟达数据中心收入,收入撑估值,估值撑下一轮。钱在生态里转一圈,每一站都记一次功。
这个结构在GPU供不应求的年代是加速器。但反过来,当黄仁勋本人因治理风波退到幕后(罢免赔率那条事件线我在11月13日的文章里推演过,这里不重复),英伟达的战略支票本就会同步收缩。
战投的钱跟着母公司的战略走,不跟着你的产品走。
我把这类钱叫「有KPI的钱」。它的KPI是英伟达的生态卡位,不是你的回报率。生态需要时它可以接受高估值,因为高估值本身就是采购关系的价格;生态不需要时,它走得比谁都干脆,因为它从不欠你一个继续投资的理由。
所以缺口是真的。但这个缺口的名字应该叫准确:缺的是生态资本,不是资本。
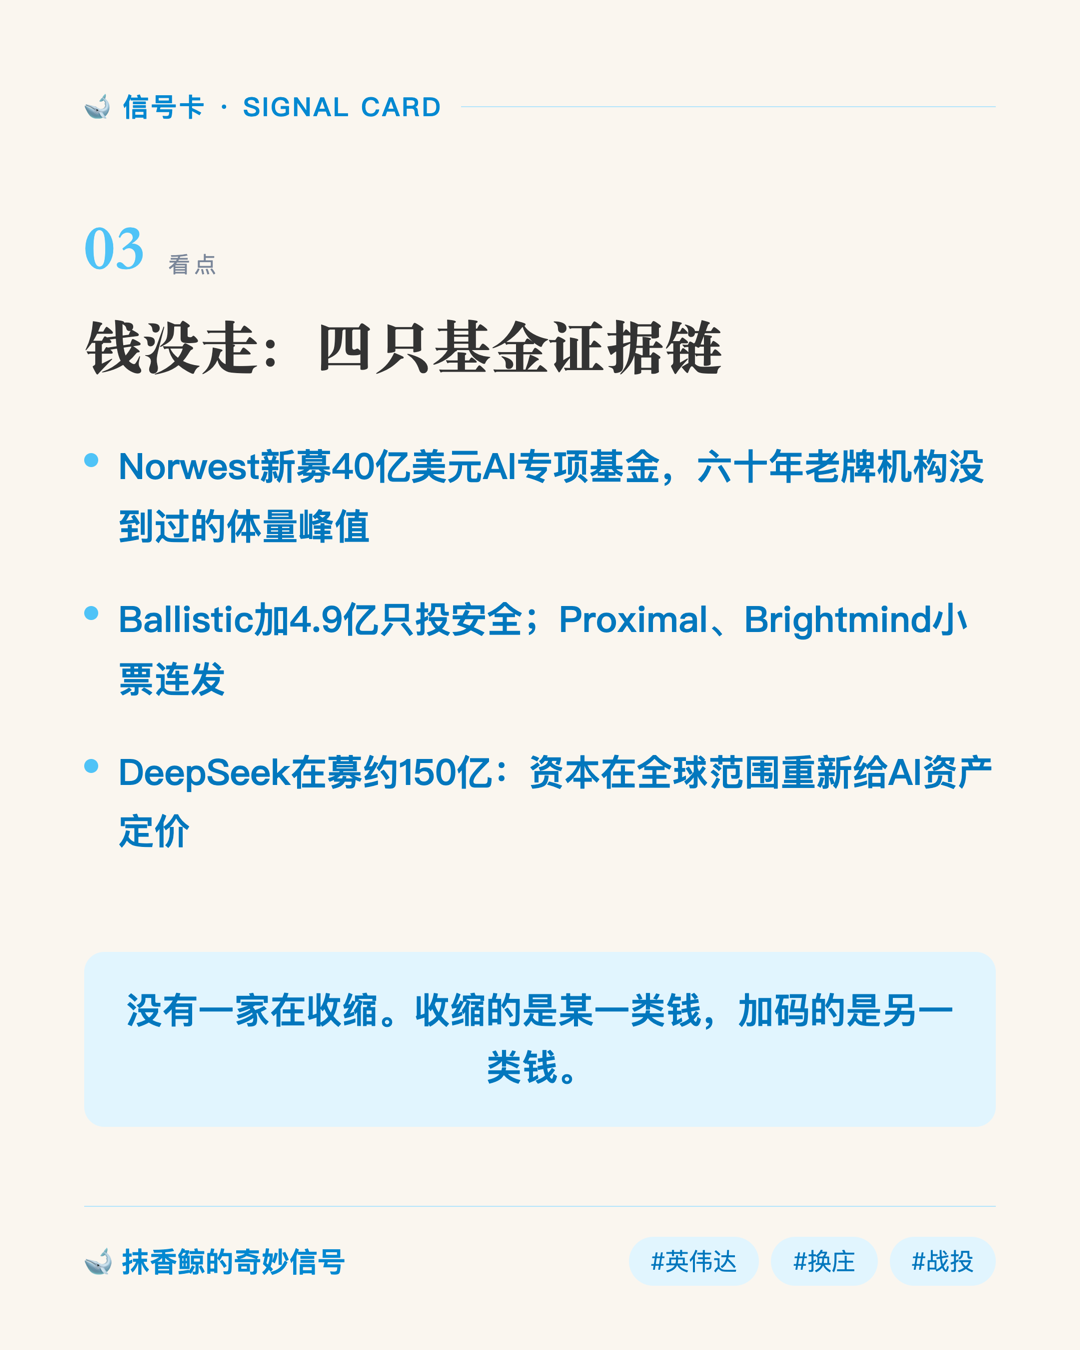
二、钱没走:四只基金的证据链
把镜头从单一买家拉远,看募资端,画面完全不同。下面几条都是过去一周多平台声量指数在涨的信号:
Norwest新募了一支40亿美元的AI专项基金。40亿美元什么概念——这是这家管了六十年钱的机构没到过的体量峰值。一家以纪律著称的老牌财务投资机构,把弹药加到了自己没到过的高度。
Ballistic Ventures加了4.9亿美元(3.6亿主基金+1.3亿续舱),第三只基金,只投安全赛道。安全是AI落地里现金流成熟的细分,机构钱加码垂直而不是追通用大模型,这个选向本身就是一个判断。
Sequoia的100亿美元还在投,只是收了半径——钱往熟人和湾区集中(这个我在11月10日那篇倒带里拆过,今天只引用结论,不展开)。
再把镜头拉到太平洋另一边:DeepSeek在募约150亿美元。美国的缺口和亚洲的弹药同时存在,资本在全球范围重新给AI资产定价。
长尾还在连发:Proximal Ventures首期2750万美元;Brightmind约2.5亿美元,创始人是从特勤局退役的安全老兵。小票不断,说明毛细血管是通的。
上个月我在湾区参加了一场LP聚合的小型饭局,桌上三家机构的管理人聊到「英伟达缺口」,反应分成三种。一家做growth轮的说:「四季度的term sheet我们重写了估值条款,抢英伟达留下的位置。」一家早期基金的原话是:「我们的阶段英伟达从来不是主力出资方,无感。」还有一家垂直基金的合伙人说了句我记到现在的话:「战投退场对我们是利好,生态定价的泡沫挤掉了,我们的钱才显得贵。」
(这场饭局涉及的机构与人名已做复合混淆,但三种立场的分化是真实的资金结构。)
三种回答对应三类机构。注意共同点:
没有一家在收缩。收缩的是某一类钱,加码的是另一类钱——这就是换庄的定义。
三、历史后视镜:2001年,思科和英特尔也这样退过
觉得这画面眼熟,是因为它上演过。
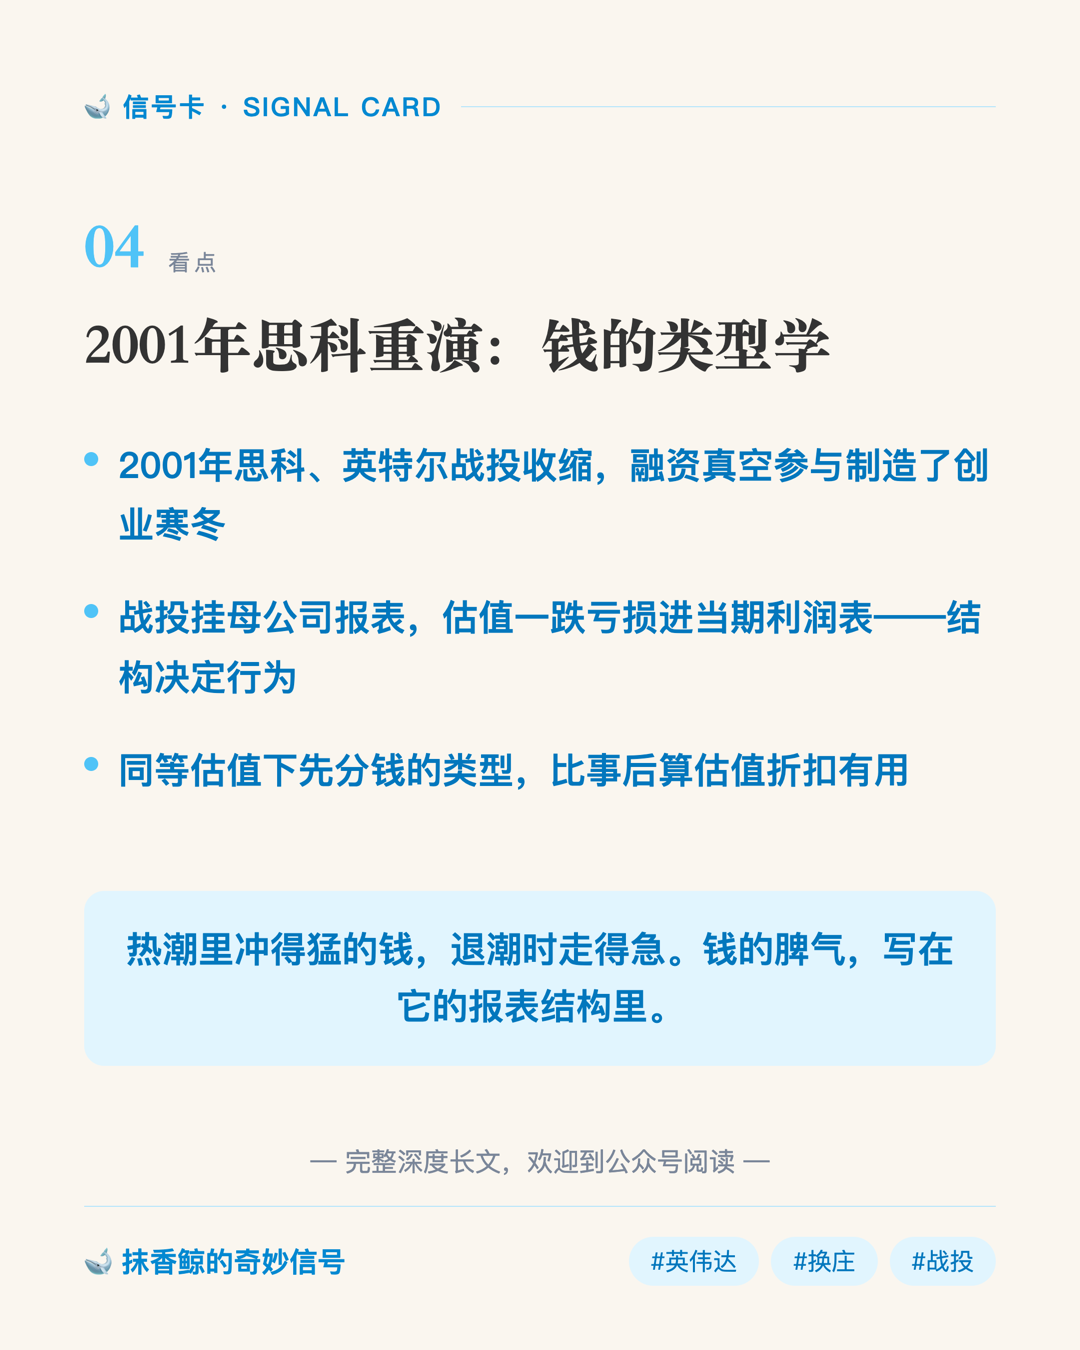
2000年互联网泡沫顶点,思科和英特尔的战投部门是硅谷出手阔绰的买家,投了上百家公司,其中大量就是自己的客户和供应商。2001年泡沫破裂,这两家的战投以肉眼可见的速度收缩,留下的融资真空直接参与制造了2002到2003年的创业寒冬记忆。
为什么战投总是潮水退去时先走的那一批?我给一个工程师视角的解释:激励函数不同。
财务资本的钱,损益以基金为单位核算,周期七到十年,它天然被设计成穿越周期的结构。战投的钱挂在母公司资产负债表上——权益法核算下,被投公司估值一下跌,亏损直接进母公司当期利润表。母公司股价承压时,财务官砍掉的早期预算里一定有战投,因为它在报表上看起来就是一笔正在亏损的证券投资。
这不是战投经理不专业,是结构决定行为。2015年那波企业风投浪潮、2022年科技巨头集体收缩,同一套机制反复上演。2026年这一次轮到英伟达,剧本一个字没改。
热潮里冲得猛的钱,退潮时走得急。钱的脾气,写在它的报表结构里。
四、换庄的含义:给创业者的钱的类型学
落到操作层面,我把这个变化整理成一个框架,叫钱的类型学。拿钱之前先给钱分类,比事后算估值折扣有用:
战投的钱——战略KPI驱动,估值容忍度高(它买的不是股权是卡位),但条款往往狠:优先收购权、生态排他、采购绑定。它给你的估值里含一笔「战略溢价」,这笔溢价在它退出后的下一轮会消失。
财务资本的钱——纪律定价,给你的估值就是市场价,但它穿越周期,不会因为母公司财报难看而中途撤梯子。
判断说清楚:
我不看好那些靠战投轮堆出来的估值,能在换庄期按原价兑现给机构接盘方。
TechCrunch报道里「估值下调」的预期,我判断不是暂时的谈判姿态,是战略溢价的挤出,会持续到机构定价重新锚定——顺利的话两三个季度。
有人会说,英伟达一走,AI创业要入冬了。这个结论我不认同。入冬的定义是总资金量收缩,参照2022年:战投退、机构退、利率还在加,三杀。现在的数据画的是另一张图:买家成分在变,总水位没降。真正会发生的是分化——
生态叙事强、单位经济弱的公司会裸泳;现金流扎实的公司会发现,接棒的钱比想象中多。
这个框架不只适用于这一轮。任何一次技术周期里,战投与财务资本的钟摆都在摆。记住这个钟摆,下次潮水再涨的时候,你就知道该拿谁的钱、该躲谁的钱。
一个问题留给做创业或投资的你。战略钱带生态和订单,财务钱带纪律和耐心——你的权衡是什么,评论区聊聊。
💬 评论区话题(来聊聊)
同等估值下,你要英伟达的战略钱,还是Norwest的财务钱?
关注抹香鲸,持续给资本验货。
END

评论(0)