11月4日早上,红杉资本把一份内部备忘录发到了X上。标题起得很平静,动作却大得吓人:关掉伦敦办公室,砍掉运行17年的Scouts计划,关掉对标YC的Arc孵化器——同时宣布,新基金已经募了大约100亿美元。
我把这份备忘录和随后几天TechCrunch的三篇报道按时间线排开:11月4日“倒带”,11月6日Scouts谢幕,11月8日FT曝出合伙人内斗。从CTO到投行,用工程眼光给资本验货——看完只得出一个判断:
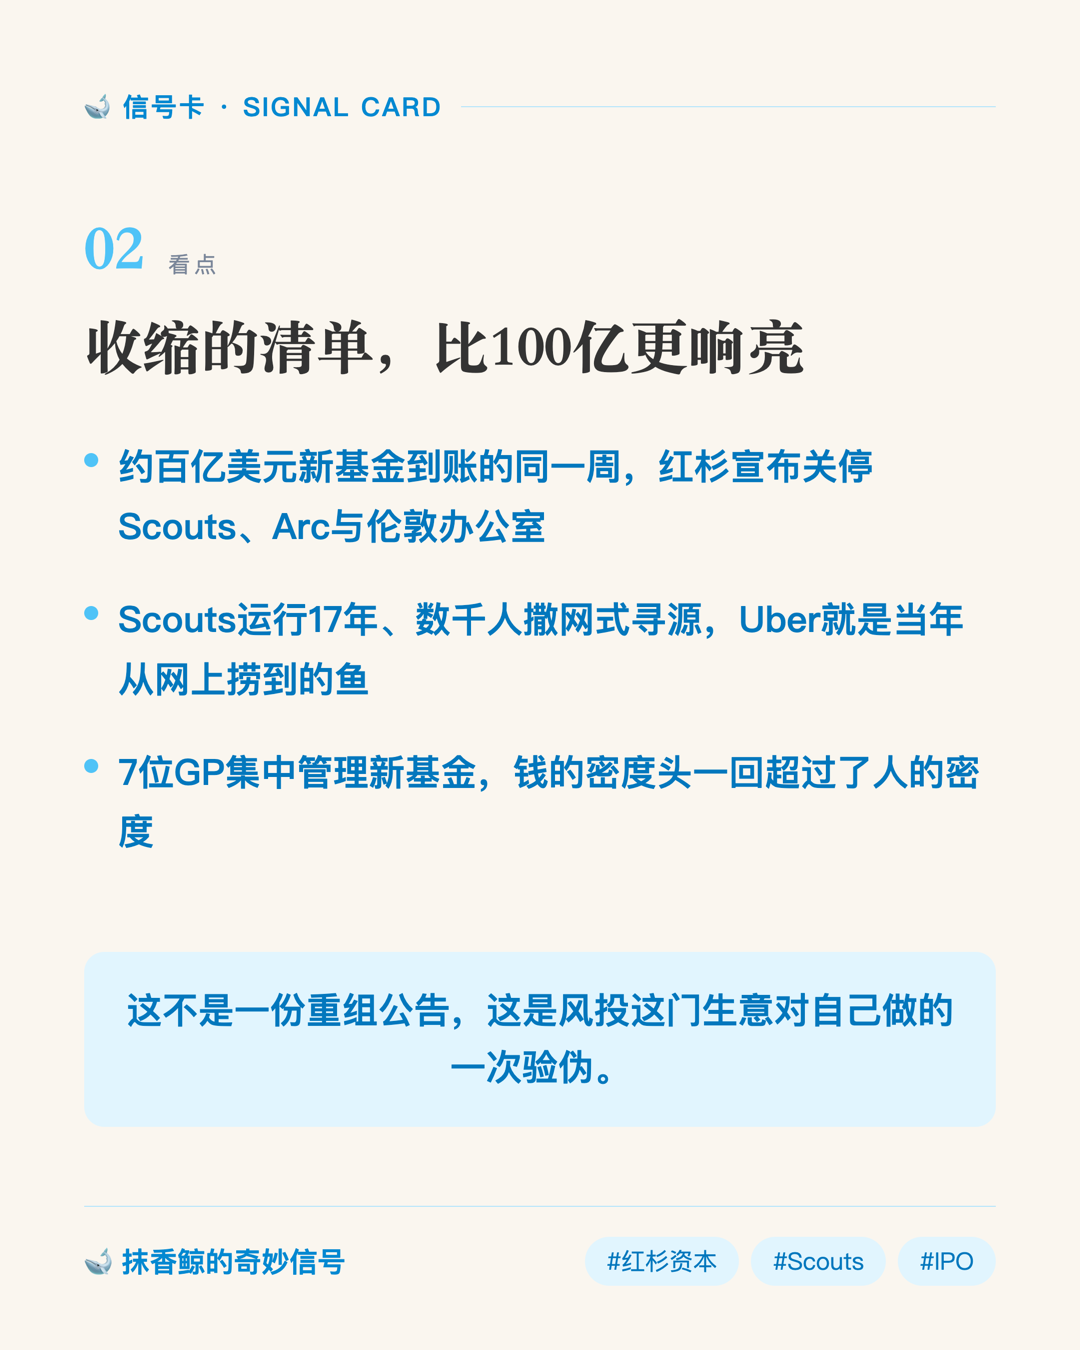
这不是一份重组公告,这是风险投资这门生意对自己做的一次验伪。
收缩的清单,比100亿更响亮
先说100亿。备忘录原文写得很直白:“We’ve raised ~$10Bn in new funds”,人才和资本是缔造传奇公司的两个关键要素,我们的人才密度和资本底座比以往任何时候都强。
但真正值得读的是另一半:谁没了。
伦敦办公室,2020年开,2026年关。红杉的首位欧洲合伙人Luciana Lixandru拒绝搬去旧金山,选择留在欧洲做个人投资。同期,a16z去年关了伦敦办公室,Coatue 2024年就关了。欧洲VC扩张潮,三家排着队退场。
Scouts,2009年创立。机制很简单:给创始人和高管小额支票,让他们替基金看项目、下注。半个行业抄过这份作业。17年后,原创者亲手关停。
Arc,2022年3月上线,红杉版的YC:每期7周,入选公司预先拿50万到100万美元。四年,关停。
管钱的合伙人缩到7个人:Alfred Lin、Pat Grady共同执掌,加上Andrew Reed、Shaun Maguire、Konstantine Buhler、Sonya Huang、David Cahn。老人Doug Leone回归压阵。
这是一次系统重构,不是降本增效。100亿是新增输入,Scouts、Arc、伦敦是删掉的旧模块。红杉在做的事,是把一台“广撒网机器”改装成一台“集中下注机器”。
100亿美元新基金配7个合伙人——钱的密度,头一回超过了人的密度。
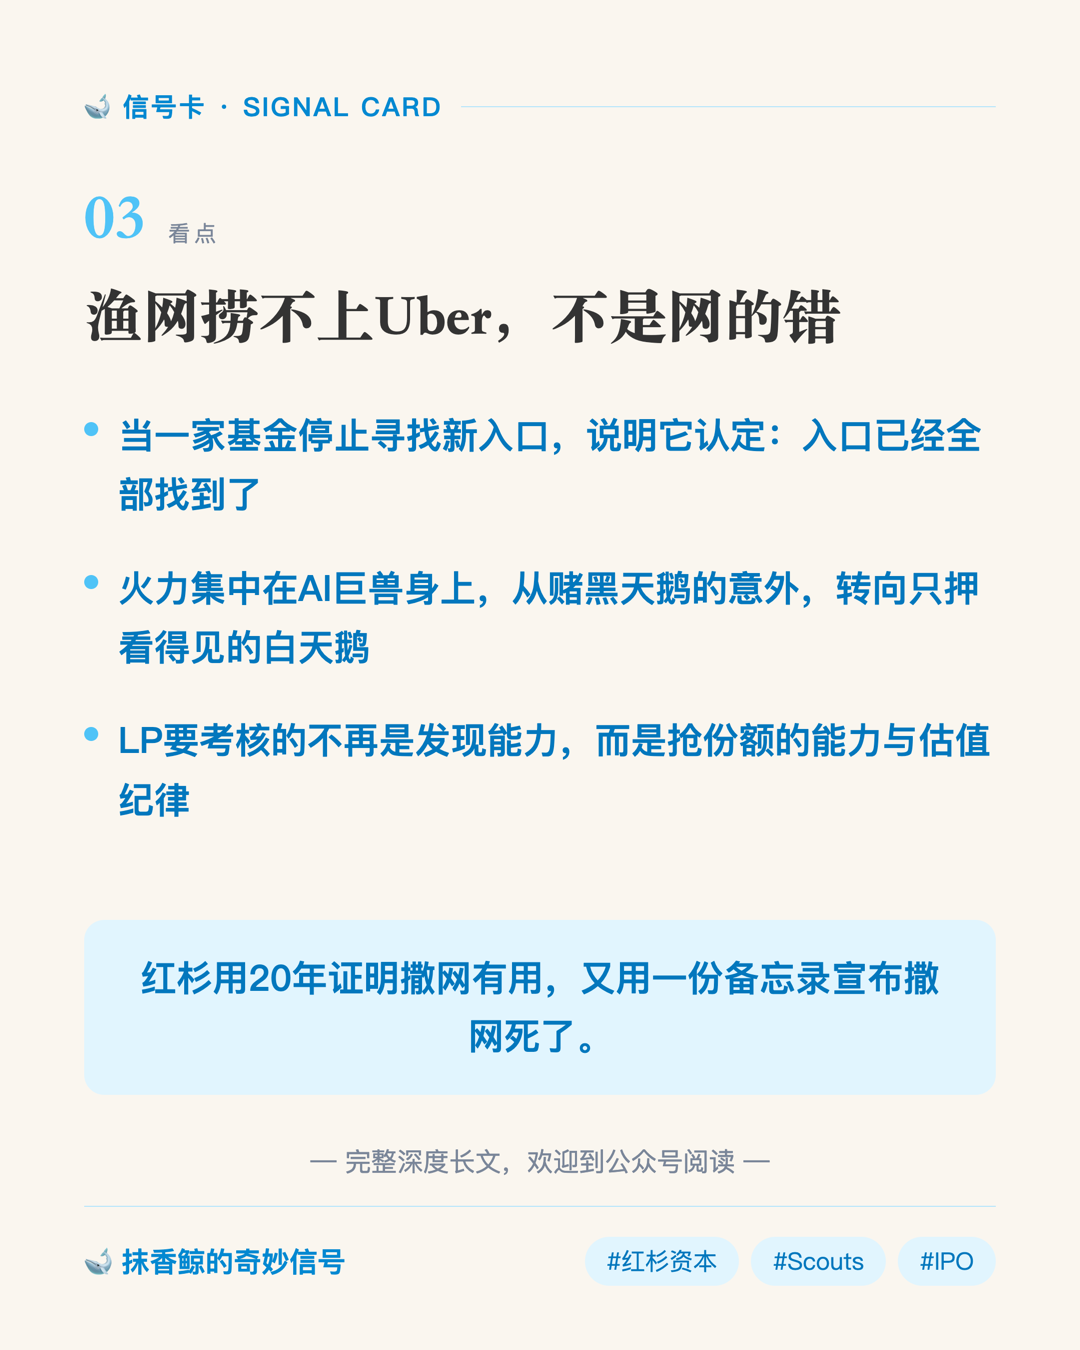
渔网捞不上Uber,不是网的错,是海换了
Scouts本质是一张撒在海面上的浮标网:几百双眼睛替你盯浪,漏掉大鱼的概率理论上更低。可VC Sheel Mohnot在关停后的评论很扎心——这套网17年前就撒下去了,Uber照样从红杉眼皮底下游走。撒网的目的是不漏,但网本身不产生判断。
红杉自己的解释更诚实:把更多能量放在更少的人和事上。翻译成人话:好项目不是被“发现”的,是自己游到湾区的。TechCrunch的报道点破了第二层:头部基金已经大到不愁错过——出色的创始人主动来敲门,撒网防御的是“错过”,而现在的风险不是错过,是押错。
AI时代改变了回报的分布。以前一个基金的回报曲线像渔场,几百条鱼摊薄风险;现在像金矿,整条曲线由三五个名字决定——OpenAI、Anthropic、SpaceX,加上排着队上市的基础设施公司。不在这几个名字里押重注,就出局。
当一家基金停止寻找新入口,说明它认定:入口已经全部找到了。
这不是红杉一家的判断。本周雷达声量榜上,红杉收缩这簇信号154条素材排在头名;紧挨着的,是Norwest新募40亿美元AI基金、Ballistic为AI安全方向募4.9亿。全行业在做同一道算术题:钱往少数几个名字集中。
同行嘴上叫“聚焦”,账本上写的是“批发”。100亿的体量配7个GP,说它是风投,不如说它是Pre-IPO批发商——区别只在于,批发的货还挂着“早期发现”的标签。
我知道有人要说:这是衰落
预判一下评论区。
有人说:砍Scouts、关办公室,不就是投不动了吗?衰落换个好听的说法罢了。
我不这么看。衰落是被动收缩,红杉这次是主动重构:100亿新钱到账、Doug Leone回归压阵、Eschenbach全职返岗——阵型变了,弹药反而更足。这更像一头鲸主动潜入深海:表面积变小,下潜深度变大。
但验伪的尺子也要挥向另一边。这次收缩里有两个真风险,我不替红杉掩饰。
其一,集中本身就是系统性风险。7个GP、一个湾区、一批AI名字——任何一个判断错了,没有第二张网兜底。撒网模式的优点从来不是回报上限,是容错。删掉容错换押注密度,赌的就是这批AI公司全部兑现。
其二,治理裂缝是真实的。FT的报道里有个细节:Botha今年夏天加入SpaceX董事会,红杉的合伙人们事先不知情——没走合规,没经过合伙人签核。而他的新席位,可能影响红杉未来参与SpaceX相关机会的能力。有合伙人私下说这轮改革是“抹掉Botha的遗产”,立刻有人回击:这是“对红杉传统的抹杀”。一边募100亿,一边管理层裂到需要借媒体放话——这不是家务事,这是基金治理的扣分项。LP把钱锁20年交给你,怕的就是合伙人各怀心思。
衰落论看错了方向,但盲目叫好也一样看错。这不是变强或变弱,这是换一种方式暴露风险。
这件事跟你有什么关系
如果你是创业者:Scouts支票消失了,a16z也在缩编同类计划——初创圈里极早期那类“熟人小额钱”在退潮。融资地图重新画回湾区,备忘录里那句“不再需要本地存在”值得逐字读。你的公司在杭州、班加罗尔还是伦敦,体感会完全不同。
如果你想入行VC:前红杉scout Varza说得明白,scouts计划曾是投资经理的入门阶梯——这条路被拆了,行业入口比三年前窄得多。
如果你在二级市场:把这条信号和Anthropic下周的IPO放在一起看。一级市场的钱越集中,Pre-IPO轮的估值越贵,敲钟那天留给二级市场的价差就越薄。那100亿不只是红杉的弹药,也是从未来接盘者手里预支的门票钱。
收尾
红杉的可怕之处,是它总在别人之前完成对自己的验伪。2009年它发明Scouts,行业抄作业;2026年它关掉Scouts,行业大概也会跟。MIT科技评论中文版给这轮调整起了个标题:100亿美元押注AI,寻找“白天鹅”——不再赌黑天鹅的意外,只押看得见的巨兽。
留给你的判断题很简单:当整个行业都挤向同一批名字,这批名字的IPO,是盛宴的钟声,还是行情的顶点?
红杉用20年证明撒网有用,又用一份备忘录宣布撒网死了。下一个20年,它赌的是海里只剩下几条鱼——而我们都在等答案:那几条鱼,真的够大吗。
💬 评论区话题(来聊聊)
评论区聊聊:你觉得红杉这波收缩,是精准下潜还是被动弃船?如果你是LP,100亿交给7个人,你睡得着吗?
数据来源:事实与数据来源:红杉备忘录原文、TechCrunch 2026年11月4日/6日/8日三篇报道、Financial Times、MIT科技评论中文版;雷达声量指数154条素材,数据基线2026-11-15
END

评论(0)