今天美股开盘,代码ANT。一家一年亏掉1040亿美元的公司,昨晚把价格定完,今天在纳斯达克挂牌。
募资规模最高904亿美元。认购订单是发行量的7倍(据Bloomberg,2026-11-18)。
它成立才五年。5月那轮融资,估值9650亿美元,募了650亿美元。
半年后,公开市场给它的定价是1.4万亿。
亏损这个数字先放一放。904亿怎么凑出来的,才是今天该看的东西。
发行价区间70到78美元,总股本825万股。这个区间出自SEC第三次修订招股书(据新浪财经,2026-11-17)。
其中801.4万股是新发,23.6万股是老股。区间上限对应643.5亿美元。
再加260亿美元私募配售,两项相加904亿。这个数字超过了SpaceX在6月创下的纪录。
一、一年亏1040亿美元,凭什么值1.4万亿
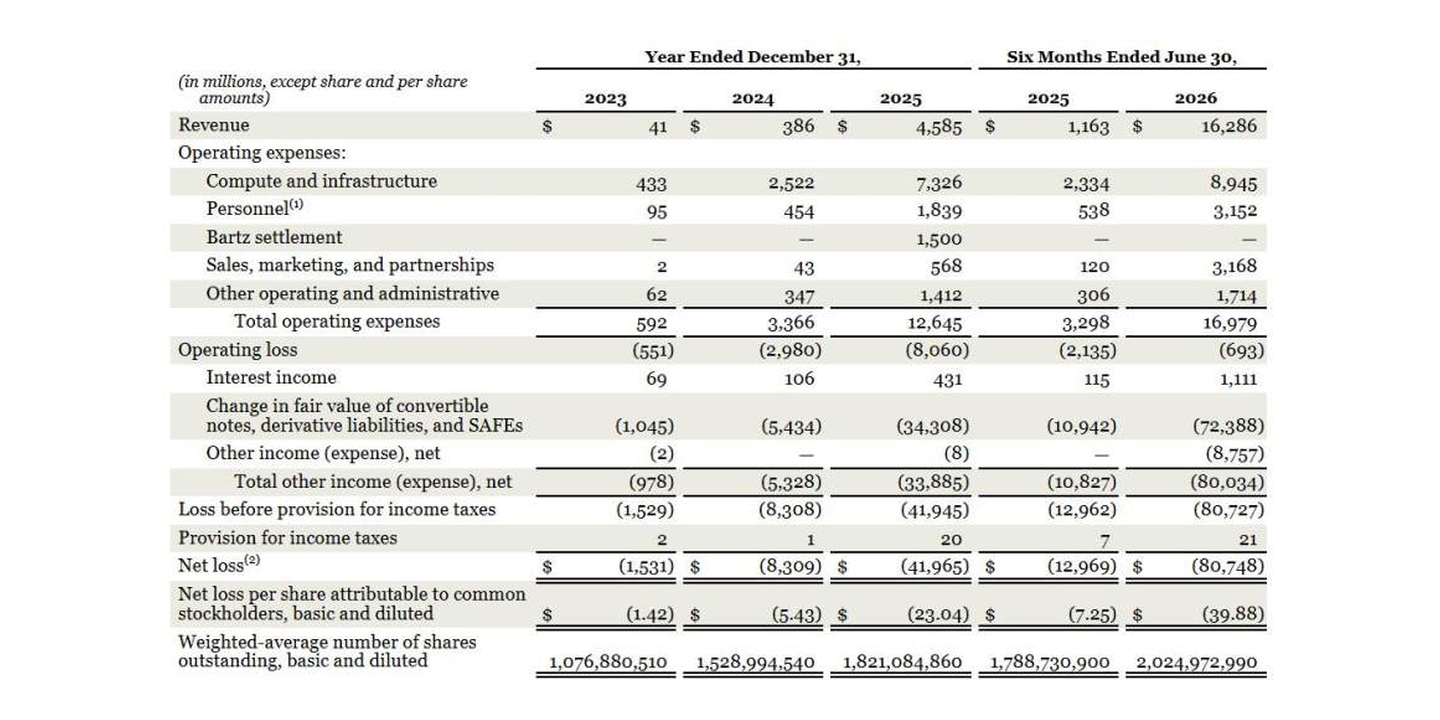
答案在亏损的构成里。前九个月净亏1040亿美元。
拆开看,943亿是可转债与SAFE的账面重估。这一条据RankiaPro,2026-11-18。
重估不是现金流出,是估值变动记账。同期现金及短期投资1319亿美元,截至9月30日。
账上躺着的钱,比这九个月“亏”掉的还多。
营收那张表更直白。前九个月332.4亿美元。
第三季度单季169.6亿。同比涨1127%(据中央社引法新社,2026-11-18)。
到10月底,年化收入跑到约810亿美元。资本市场买的从来是这条曲线。
换个算法看估值。按年化810亿收入算,1.4万亿对应约17倍市销率。
按前九个月年化443亿算,约32倍。这两个倍数放在软件公司里不算低,放在增速1127%的公司里又不算贵。
多空的分歧就在这个区间里。
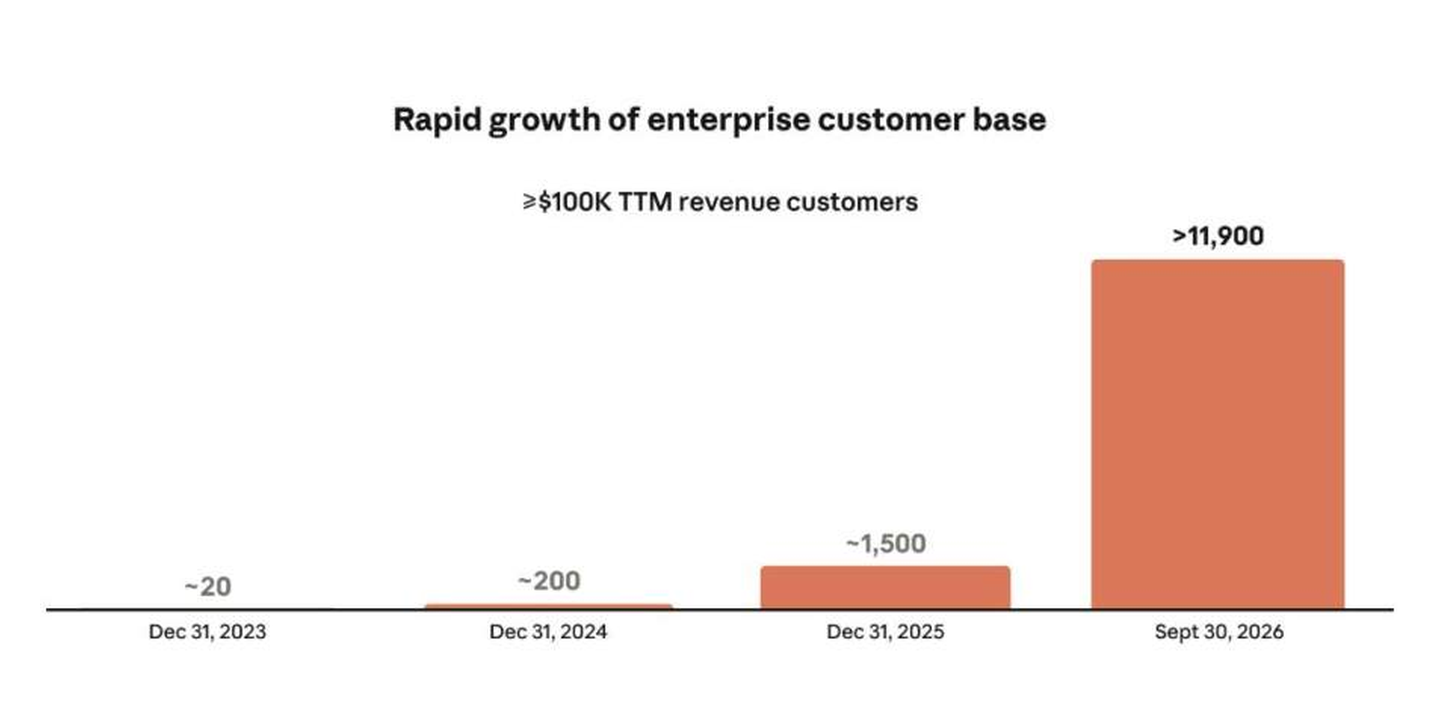
再看客户结构。截至9月末,年付超10万美元的客户11900家。
超100万美元的1900家,超1000万美元的250家。这一组据正观新闻引招股书,2026-11。
净收入保留率900%。这个数字的意思是,同一批客户今年花的钱是去年的九倍。
“亏损千亿”是标题的好燃料。懂行的人翻的是另一张表。
这就像说一个人负债一个亿,却不说他账上趴着两倍于负债的现金。现金流和损益表,讲的是两个故事。
亏损是记账,现金是底气,市场买的是那条曲线。
二、账上现金充足,为什么把价压得克制
分析师给的原话是“几乎是谨慎的”(据RankiaPro,2026-11-18)。理由不复杂,给二级市场留出抬升空间。
定价太满,开盘就没有故事可讲。
需求端已经给出回答。认购订单约7倍于发行量(据Bloomberg)。
《华尔街日报》称最终定价可能超过80美元,对应1.5万亿到1.6万亿。参照系就在半年前:SpaceX在6月上市,首日涨19%。
这里有个常识值得记住。一家公司定价高低,看的不是它缺不缺钱。
看的是它上市之后还想不想再融。价格留低一点,等于给下一轮融资先铺好路。
三、七家芯片与云厂商倒贴260亿美元,抢的是什么
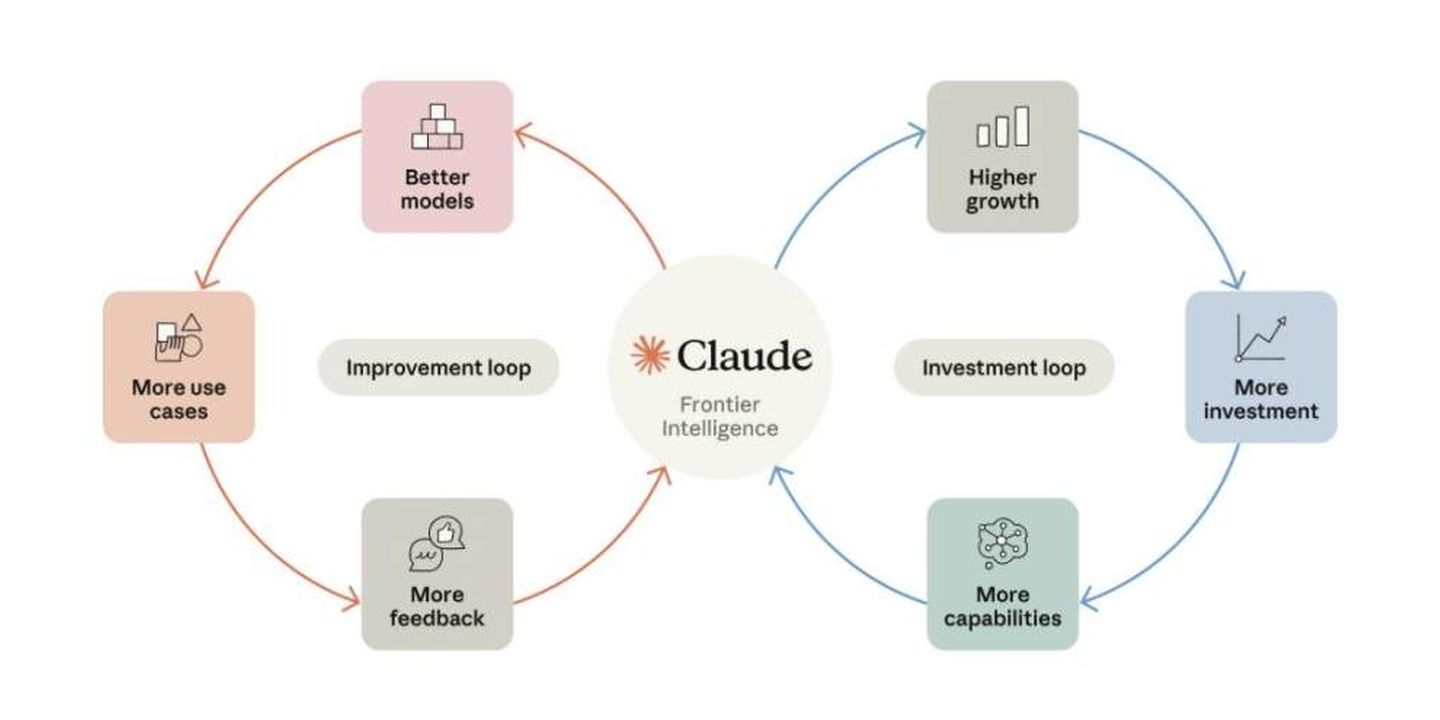
260亿美元私募配售,按发行价买Class N无投票权股。名单是谷歌、微软、英伟达、AMD、博通、美光、台积电。
这一条据环球网引Forbes,2026-11-18。这七家两头占:出钱入股,供货收钱。
招股书里还有一笔账更硬。远期算力与基础设施采购租赁义务约8950亿美元。
履约期最远拉到2045年。2027年9月前要兑付707亿。
2030年末前,约4516亿进入履约。
把这两个数放一起看。8950亿的账单,是810亿年化收入的11倍。
写在纸上的意思是,未来十年它得一直保持这个增速。写在实际里的意思是,供应商的产线先被锁住了。
工程师视角里,这笔钱买的是确定性。大模型训练的瓶颈在集群规模、在电力、在交付周期。
提前十年下单,等于提前十年占坑。台积电的先进制程、英伟达的机架、微软和谷歌的机房,都不是随时能加的。
所以供应商入股,本质是买保险。9000亿的算力账单面前,260亿入股费不算贵。
锁死几十年的订单,比赌一个季度财报稳。买ANT的散户,实际上是在给这张账单背书。
9000亿美元的账单面前,260亿美元入股费只是一份保险费。
四、散户中签之后,买到的是什么
最高20%的份额留给零售。约1.65亿股。
按78美元计约129亿美元(据经济时报,2026-11-18)。Fidelity、Schwab、Robinhood都开了通道。
规则不客气。申购不保证获配。
Robinhood走随机抽签。30天内卖出算flipping,可能被封打新资格60天。
好不容易中签,30天不让卖;卖了,下次不带你玩。
更值得看的在股权结构。公众拿到的是每股1票的Class A。
创始人持Class F,一股独大,拿走50.1%的投票权。董事会多数席位由Long-Term Benefit Trust选出。
它通过Class T行使这项权力。纳斯达克给它挂的标签是“受控公司”。
买股票不等于有话语权。这条在招股书里写得很清楚,只是很少有人翻到那一页。
散户在这场IPO里拿到的,是一张跟随票。
五、为什么偏偏选在今天挂牌
时点不好看。11月12日,黄仁勋因婚外情与疑似间谍传闻辞职(据中央社,2026-11-18)。
AI股在11月初刚经历一轮抛售。美联储10月纪要11月18日公布。
两名官员认为,12月加息超25个基点是合理的(据华尔街见闻)。
等不起的原因写在账单上。8950亿美元的义务在走表。
每年数百亿美元现金要兑付。上市是续命的刚需,不是锦上添花。
所以它被当成一块试纸。ANT首日破不破发,会直接影响整个AI一级市场的估值参照。
一旦倒挂,后面数百家AI初创的融资定价都要重算。今年5月它才以9650亿美元估值募过650亿美元。
同一天还有另一条线。英伟达宣布停供已获许可的对华H200芯片。
约60万颗滞留香港(据The Verge转引)。资本在给AI敞开钱包,地缘在给AI修高墙。
ANT的K线,成了两种力量的裁判。
六、开盘钟声里的真问题
营收涨11倍,账上1319亿美元,供应商排队送钱。同时背着8950亿的账单。
创始人锁死50.1%的控制权。散户中签后30天不许卖。
这四组事实放在一张纸上,问题就出来了。
你买的是AI的未来,还是AI的债务。
今天公开市场头一回被要求给“AI叙事”标价。标价那一刻,信仰和算账开始走两条路。
接下来几天看两件事就够了。首日成交量,和承销商的稳价动作。
本文为热点信息梳理,不构成投资建议。
💬 评论区话题(来聊聊)
首日开盘你会买吗?你更看重增长曲线,还是那张8950亿的账单?
🐋 关注「抹香鲸的奇妙信号」
把技术变化,翻译成你能用的判断
#AnthropicIPO# #AI估值# #算力账单#

评论(0)