你大概率刷到了这条:多媒体AI公司Fal,一口气官宣两轮融资——E轮,红杉领投,今年早些时候就悄悄关了账;F轮,Bessemer领投;英伟达继续加注。官方公告写得云淡风轻,一个美元数字都没提。市场推文里传的版本是:两轮合计16.5亿美元,投后估值160亿美元。这两个数字官方没证实,我先当工作假设用,后面照这个口径拆。
我做一级市场尽调那些年,见过太多自称「平台」的故事,十个里九个是管道工的自我修养。但这一单,我把判断直接放在开头:
这门生意,我看好位置,怀疑定价。
一、它不造模型,它管过路
先说Fal到底是干嘛的。
它不造模型。官方公告原文是这么写的:影视工作室、广告公司、电商品牌、游戏开发商,正在把图像、视频、音频模型——「包括我们自己的」——跑进交付作品的管线里;支撑这一切需要两样东西,大规模运行模型的推理容量,和一支接着往下造东西的团队。
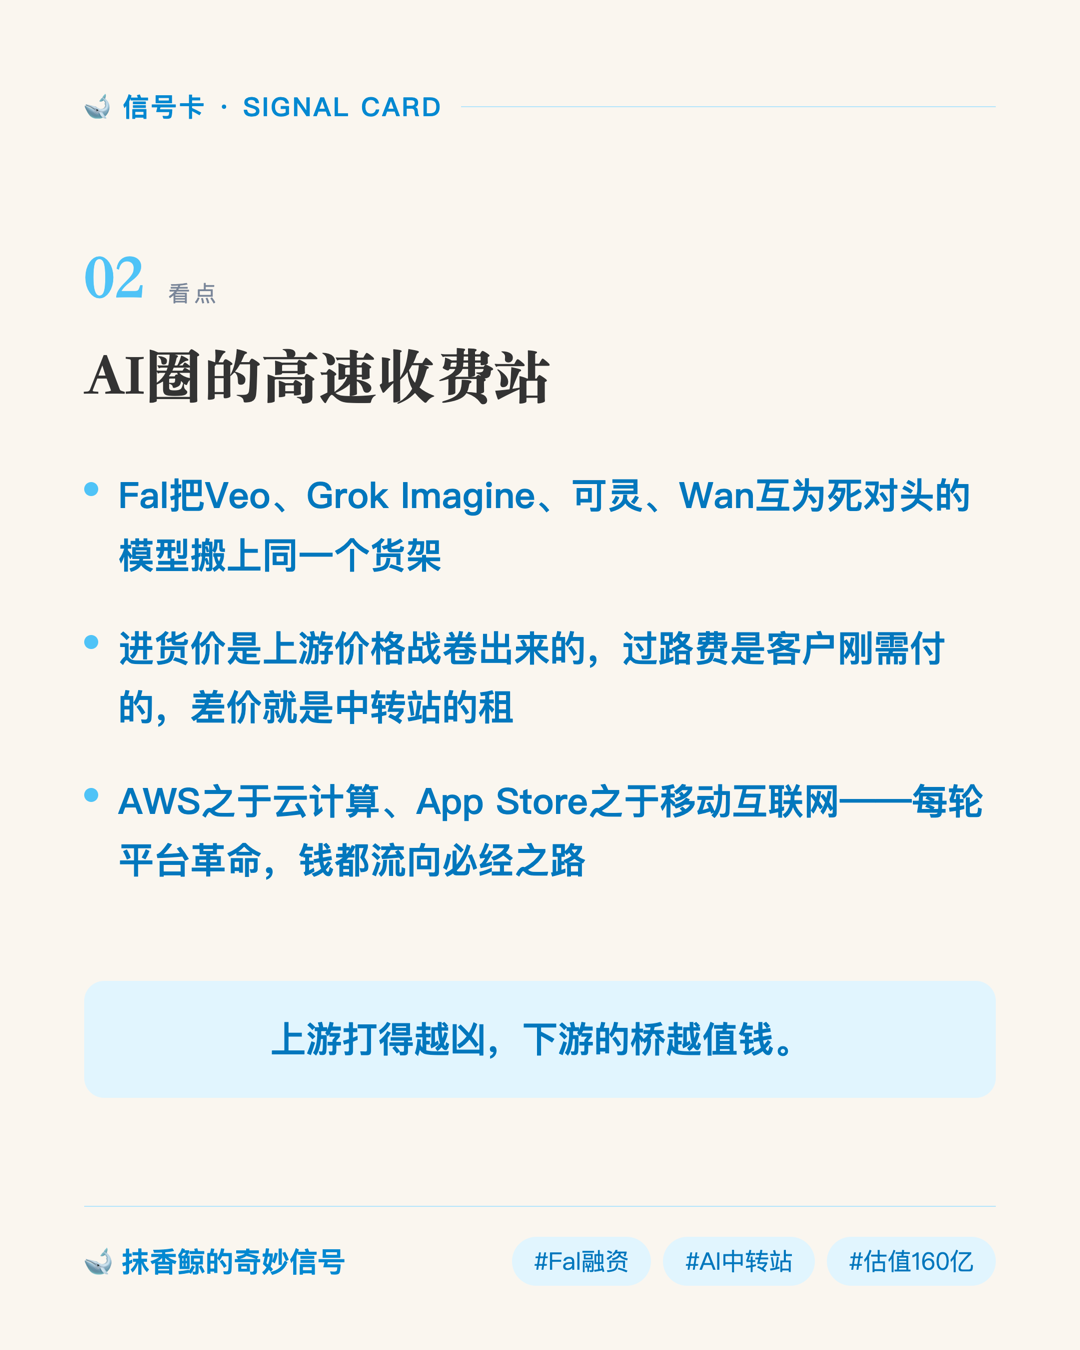
翻译成人话:全世界的创意公司都要用AI生成图片视频,但没人想跟十几家模型厂商一家家谈、一家家接。Fal把这些模型全搬上自己的货架——你去翻它的模型目录:谷歌的Veo、马斯克家的Grok Imagine、快手的可灵、阿里系的Wan,互为死对头的模型排在同一个页面里。客户只对接一个接口,按调用量付钱。
这个位置,就是高速公路的收费站。
收费站怎么赚钱?不是它造了车,也不是它修了路——是所有车都得从这儿过。
而AI这条高速有个特点:上游在拼命互卷。模型厂商打价格战,今天你降价,明天我送额度。卷得越凶,画面越便宜。听起来是上游的坏消息?
进货价是上游卷出来的,过路费是客户刚需付的,中间那道差价,就是中转站的租。
这个剧本你其实已经见过两回。
云计算那波,亚马逊把计算资源做成水电,所有创业公司上云,AWS成了印钞机。移动互联网那波,苹果开了App Store,开发者过路交三成,一收就是十几年。每一次平台革命,混战过后钱都流向同一个地方:必经之路。
这次轮到AI的调用层。造模型的在流血融资,做应用的在薄利里卷体验,而卡住调用位置的那家,官宣的日子看起来过得不错。
二、钱是谁投的,比钱多少更值得看
再看出资方,这一层比金额有意思。
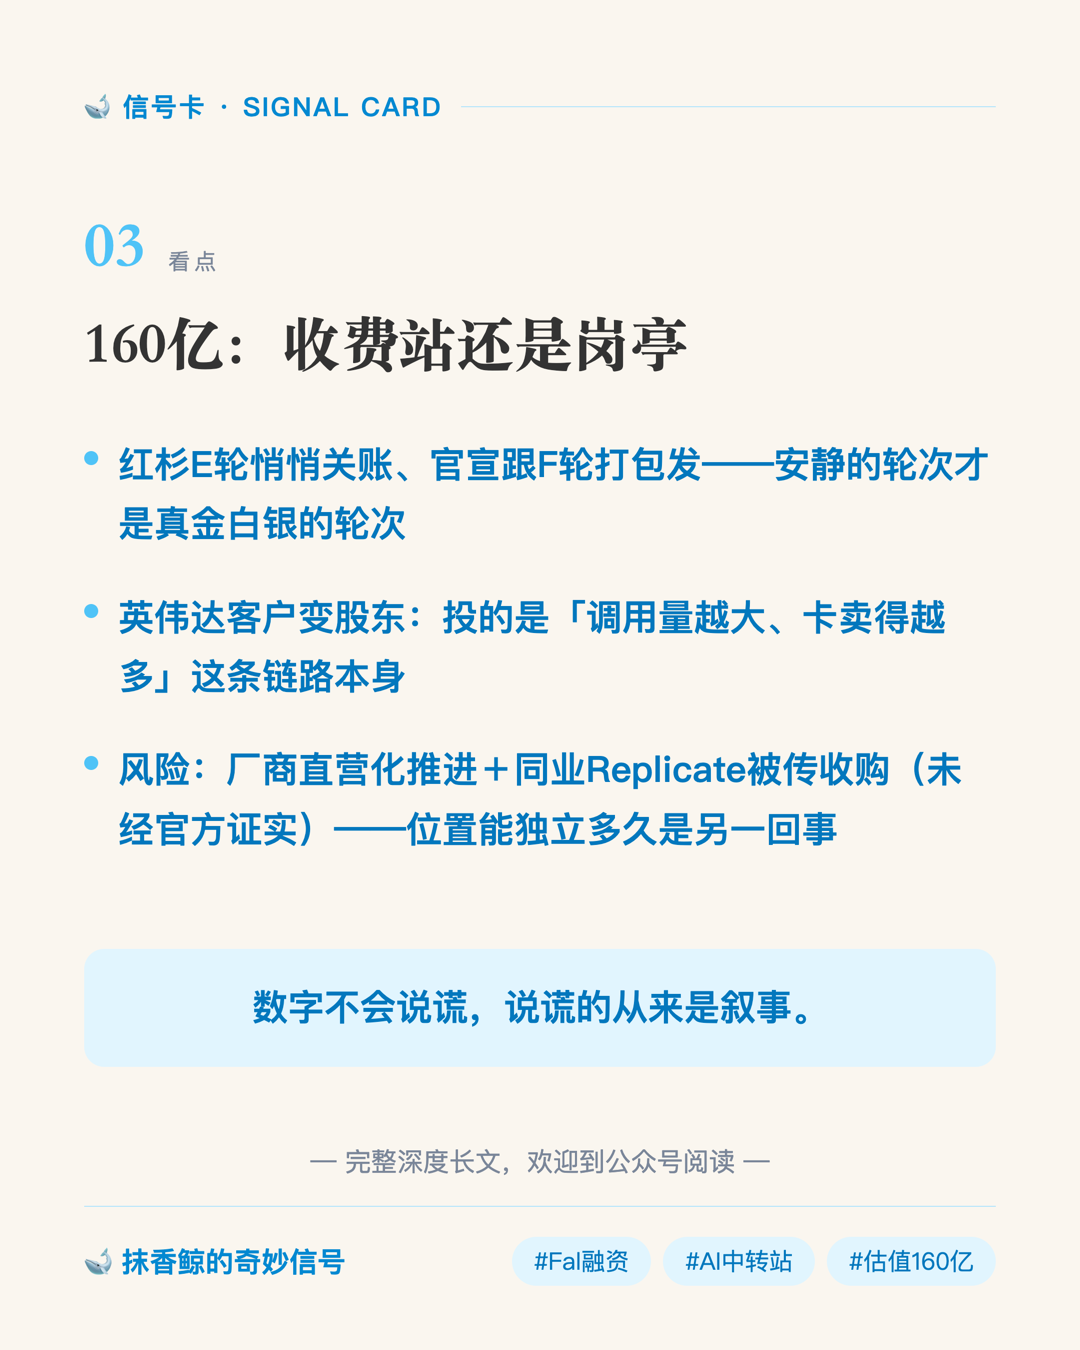
红杉领投的E轮——注意时间线:E轮今年早些时候就关账了,官宣压到现在,跟F轮打包发。做过融资的都懂这个操作的含义:安静的轮次才是真金白银的轮次。不需要营销的融资,才是投资人抢着进的融资;需要跟另一轮捆在一起才好意思官宣的,多少有点借势的成分。
英伟达继续跟投,这一笔我盯着看了很久。英伟达是卖卡的,Fal的推理集群要买卡。客户变股东,等于上游卖铲子的在下游收费站持了股。这不只是风险投资,这是生态租:投的不只是Fal的回报,是「AI调用量越大、卡卖得越多」这条链路本身。黄仁勋的钱,从来不是白给的。
还有一句官方表述值得画线:他们说自家的钱要覆盖「2027年整个fal生态」的工作。翻译:这不是一笔花在当下的钱,是一笔押注调用量继续翻倍的钱。方向对了,租越收越多;方向错了,容量就是烧钱的重资产。
三、我知道你憋着三个问题
肯定有人要说了:「模型厂商自己不会卖吗?直营店一开,中转站当天出局。」
这个质疑有真实剧本——特斯拉砍掉4S店搞直营,就是活例子。但放到模型这行,直营有个绕不开的坎:厂商互为对手,客户不敢把身家押在一家身上。你是广告公司,整条交付管线接在Veo上,明天别家模型在视频质量上反超了呢?换管线等于重做一遍工程;接在中转站上,切换成本是一次下拉菜单的事。再说买菜的常识:品牌专卖店永远存在,但超市的货架费照收——因为你只想一次买齐。
第二种声音:「这不就是个API转发吗?二道贩子值160亿?」
也不对。官方公告里有一句「我们对出色的模型做后训练,让它们更好更快」——货上架之前是有加工的:调优、加速、稳定性打磨。再加真金白银堆出来的推理集群,和给开发者搭管线用的Agent工具箱。收费站底下是真有桥的,不是画了个闸机就开始收钱。
但第三种声音,我认为站得住:同为中转站的Replicate,据推文消息已经被收购。这事官方渠道没证实,我标注着说。如果属实,它透露的信号很冷:独立中转站的终局,可能是被模型大厂或云巨头吞掉。位置值钱是一回事,位置能独立存在多久,是另一回事。收费站能不能一直独立收费,要看收费权在谁手里。
四、这事跟你有什么关系
如果你在AI行业打工或创业,先问自己一个问题:你在这条链路的哪一层?挖井的、卖水的,还是收租的?每一轮平台革命,位置都会重排一次,而租金永远流向必经之路。选层,比选赛道更要紧。
如果你是关注投资的人,这给了一个可以反复用的判断框架:看这类公司,别问「技术多强」,问「位置多深」。两个具体指标——客户的管线绑定有多深(换掉你要重做多少工程)?上游直营推进到哪一步了(厂商自己开店的进度条)?这两个问题的答案,比任何路演PPT都诚实。
对普通人,这也是一层提醒:AI洗牌洗到今天,真正跑出来的生意不是「更聪明的模型」,是「更顺手的入口」。入口在谁手里,钱包就朝谁开。
五、160亿,买的到底是收费站还是收费岗亭
回到开头的问题:160亿,贵不贵?
按收费站逻辑算:多媒体AI调用量如果未来几年翻十倍,上游持续互卷压低进货价,这个位置确实能收到很多租。但这类生意的估值上限,取决于「不可绕开」能维持多久——厂商直营在推进,客户自建管线在变容易,Agent工具层人人都能做。
上游打得越凶,下游的桥越值钱——前提是,这条河上没有第二座桥。
我的看法:位置是真位置,租是真租;但160亿的定价里,藏着对「永远」的想象。收费岗亭和永久收费站,是两种估值。差别的背后,是技术演进的速度,和平台方动手的决心。
时间会给答案,但在此之前,看两件事就够了:模型厂商直营化的进度,和中转站在上游价格战里毛利的走向。数字不会说谎,说谎的从来是叙事。
💬 评论区话题(来聊聊)
如果你是LP,这160亿你更愿意投给「造模型的」还是「管调用的」?假如明天所有模型厂商宣布直营,你觉得中转站的估值还剩几成?
END

评论(0)