先说结论:超购倍数这个数字,正在失去信息量。它曾经是市场温度计,现在更多时候,是投行的化妆作品。
本周有两个信号,值得放在一起看。
一边,据公开报道,香港证监会向投行和中介机构发出警示:不要以任何安排,人为夸大IPO的认购需求。措辞不算重,但时点极敏感——港股正处在AI公司排队上市的热潮里,需求侧的每一个数字都被放大解读。
另一边,Anthropic递交了修订版S-1:2026年前九个月营收332亿美元,同比增长1206%,经营支出345亿美元,同步宣布将在英国开设零售认购通道。一份增长曲线历史少见的招股书,配一个体量级的上市窗口。
供给端的故事讲到顶了,监管开始查需求端的化妆。这两个信号同框,才是本周IPO市场真正的信号。
我是抹香鲸,从CTO到投行,用工程眼光给资本验货。这篇讲认购倍数是怎么被做出来的,以及打新者能用的三个结构指标。案例细节已做混淆处理——多个项目的特征合成,单点不可回.
一、倍数是脸,结构是骨相
我在投行做项目的那些年,见过一个超购四百多倍的项目。定价夜在中环,过了凌晨一点,簿记管理员拉出认购台账,超购栏的数字很漂亮。我和同事相视一笑——我们都清楚,这个数字是怎么来的。
认购倍数的分子,是可以被制造的。
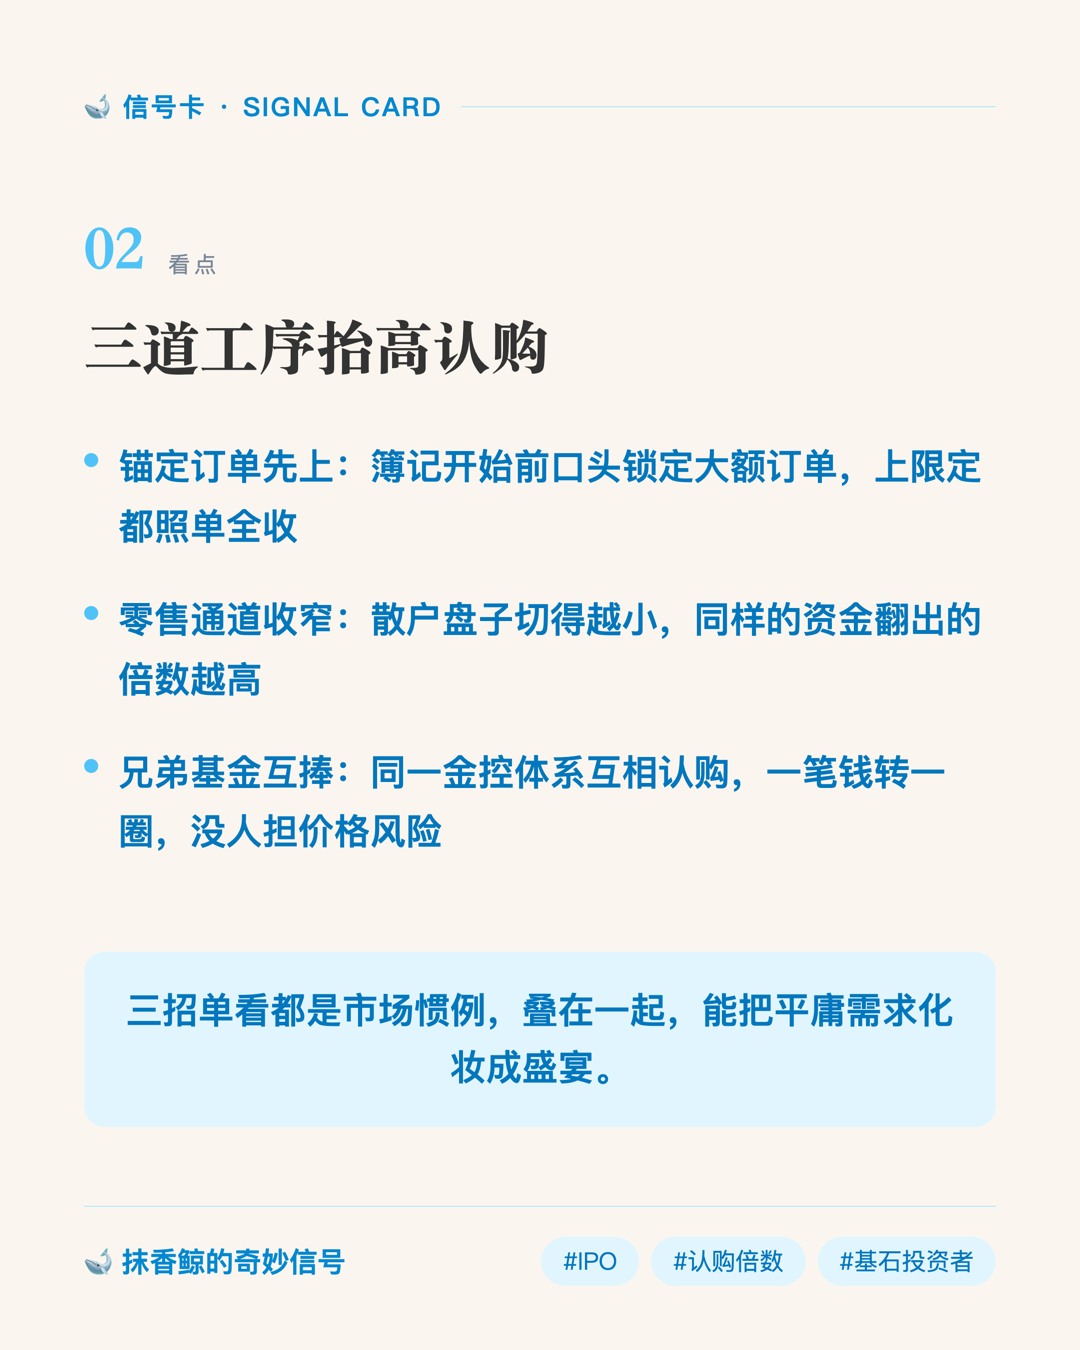
手法不神秘,拆开就三道工序。
头一道工序,锚定订单先上。 簿记建档开始之前,发行人和承销商先找几家友好机构,口头锁定大额订单。这些订单不挑价格——定价区间上限定都照单全收,倍数的地基就打好了。
第二道工序,零售通道收窄。 留给散户的蛋糕切得多小,是发行人可以设计的。零售盘子切得越小,同样的申购资金翻出的倍数就越高。「超购600倍」和「超购60倍」,可能对应同一份真实需求,只是切法不一样。
末一道工序,兄弟基金互捧。 同一金控体系下的资管、保险、私募各出一部分钱互相认购,账面上都是真金白银,实际上是一笔钱转了一圈,没有人真正承担价格风险。
这三招,单看哪一招都是市场惯例,没有哪一招违法。但叠在一起,它们能把一份平庸的需求,化妆成一场盛宴。香港证监会这次警示的,就是这条灰色地带的边界——当「惯例」开始系统性地扭曲价格发现,监管就要出手了。
二、本周的三份需求侧样本
巧的是,本周的IPO市场恰好提供了三份成色截然不同的需求侧样本。摆在一起看,比任何单一新闻都有信息量。
样本一:Anthropic,真热。 修订版S-1披露的数字摆在那里:九个月营收332亿美元,同比增长1206%。这个增长曲线撑得起机构的大额订单。真需求的特征是,买家愿意在一级市场锁仓、拿长线。美国几个头部投资播客甚至专门做了专题,标题就叫「Greatest Business Ever?」——成色先不论,情绪到位了。
样本二:OPay,犹疑。 据Axios报道,软银投资的非洲支付公司OPay本周完成IPO定价,但定价之后,不挂牌。定价成功和上市成功之间,隔着发行人对需求成色的自我判断:如果买盘主力是冲着首日抛售套利的过桥资金,这个价格就不是真实价格,挂牌等于给对手盘送弹药。「定价了却不挂牌」这个动作本身,就是对「簿记成功」四个字的一次公开打折。
样本三:DeepSeek,抢筹。 一级市场传出的消息(未经官方证实,按工作假设对待):新一轮融资至少120亿美元,超出自设目标,为后续的标志性上市铺路。真需求的另一个特征:机构在一级市场抢份额,而不是等二级市场上市首日再买。一级抢筹锁仓的是信仰,二级打新即抛的是过桥。这两种「需求」,在认购倍数上看起来一模一样。
三个样本放在一起:
真需求在一级市场锁仓,化妆需求在二级市场冲倍数,犹疑的需求连挂牌都停了。
而认购倍数这个数字,区分不了这三种成色。
三、三个公开指标,替你看穿化妆
倍数是化妆后的脸,结构是素颜的骨相。下面三个指标全部来自公开披露文件,不需要任何内部信息,打新者自己就能查。
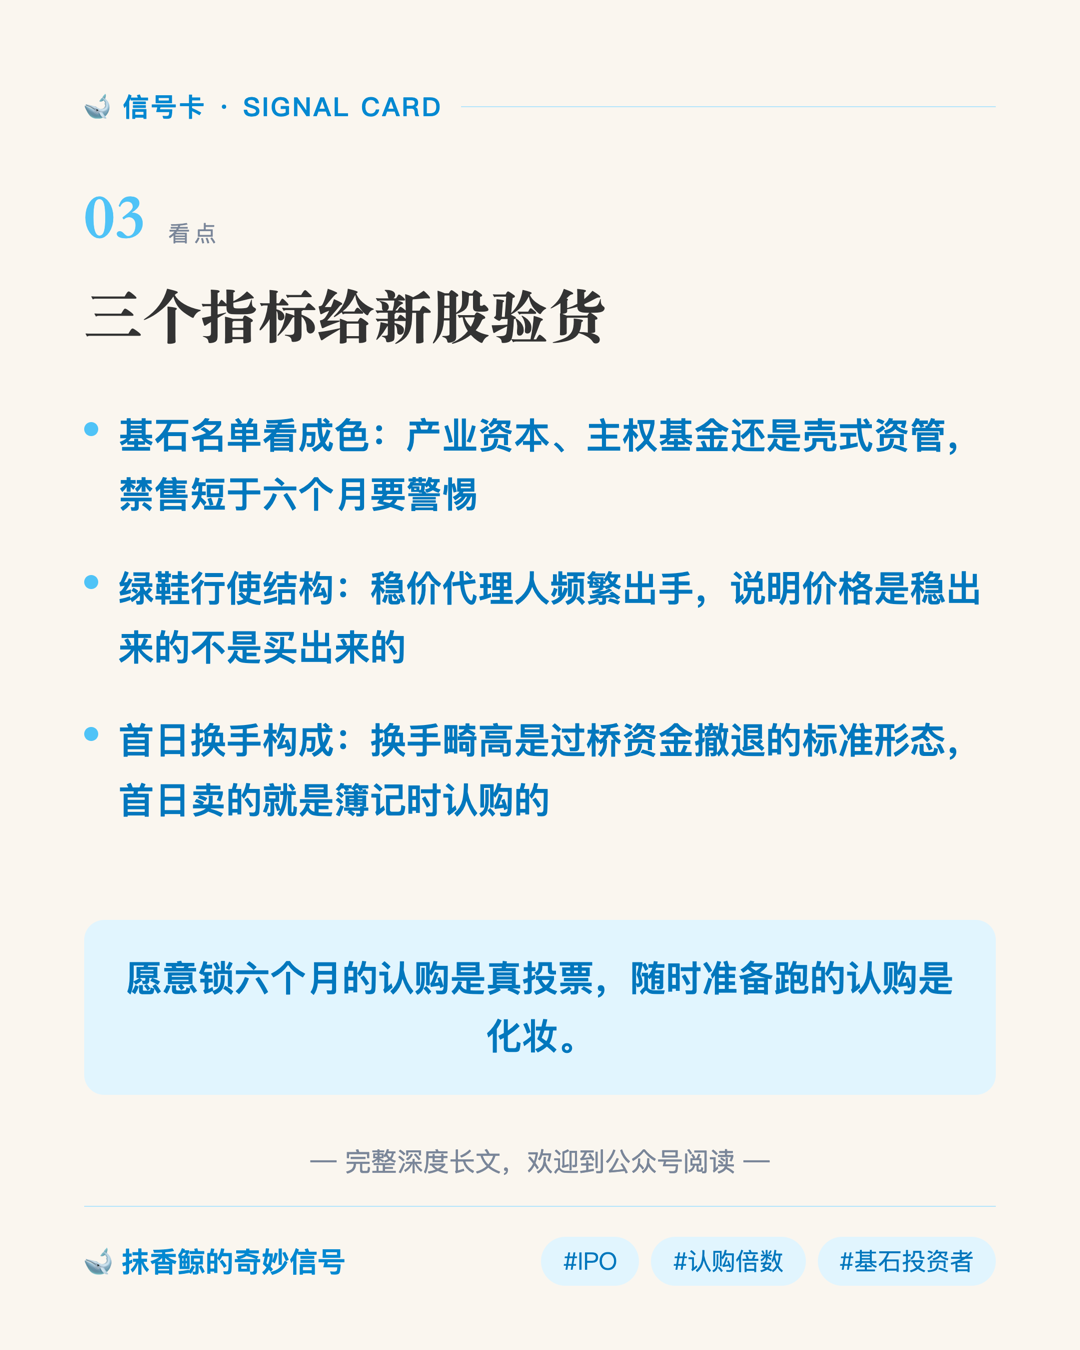
指标一:基石名单的成色与禁售结构。 翻招股书的基石投资者章节,看三件事——是谁(产业资本、长线主权基金,还是名字陌生的壳式资管);禁售多久(六个月是行规,短于六个月要警惕);和发行人、承销商有没有关联(互捧的痕迹,往往就藏在附注里)。基石禁售期越长、名单越独立,需求的含金量越高。
指标二:绿鞋的行使结构。 超额配售权(绿鞋)本身是稳价工具,关键看分配给谁、什么条件下行使。上市后三十天内的稳价操作记录,交易所有公开披露。如果稳价代理人在暗盘和首日频繁出手,说明价格是「稳」出来的,不是「买」出来的。
指标三:首日换手的构成。 看暗盘溢价和首日收盘的关系:暗盘大涨、首日冲高回落、换手率畸高——这是过桥资金撤退的标准形态。真正的长线需求换手是低的:买了就锁,根本不给你接盘的机会。港股和美股的IPO样本反复验证同一条规律:首日换手越高的「热门股」,上市三个月后的中位回报越差。原因不复杂——首日卖的人,就是簿记建档时「认购」的那些人。
看到「超购600倍」的新闻先别激动,翻完基石章节再决定。这三个指标共同的逻辑就一句话:
愿意锁六个月的认购是真投票,随时准备跑的认购是化妆。
四、监管打假,是给真需求让路
我知道这时候肯定有人要说了:「监管一警示,发行人吓跑了,IPO潮不就凉了?」
恰恰相反。打假是给真需求让路。
回看每一轮IPO潮的收尾剧本。2007年A股的中石油,上市首日48元开盘,此后一路走低,套了一代散户;2021年美股的SPAC潮,六百多家空白支票公司上市,两年后多数跌破信托价。化妆需求撑起来的首日行情,收尾时站在对手盘的,永远是信息链末端的那批散户。
监管在需求侧打假,短期看是给热潮降温,长期看是在保护定价机制本身。
市场可以接受高定价,但不能接受假需求——认购倍数造得越漂亮,破发时的反噬越深。
原因很简单:妆卸掉之后,剩下的真实买盘,撑不起那个价格。
对发行人来说,逻辑一样。OPay定价不挂牌,短期看是难堪,但比挂着之后被过桥资金砸穿要体面。知道自己需求成色的发行人,才敢在窗口期做选择;不知道的,才需要靠倍数壮胆。
五、看结构,不看倍数
回到开头的两个信号:Anthropic的招股书代表供给端叙事的天花板,香港证监会的警示代表需求端打假的开始。AI上市洪峰正走在两者之间——排队公司的故事都足够好,接下来考验的是买盘的成色。
我的判断是:这一轮AI公司IPO,认购倍数的好看程度,大概率会与上市后六个月的真实回报背离。倍数越高,越要回头看结构——基石是谁、绿鞋怎么用、换手是谁在贡献。三个指标查完,化妆和素颜,一眼可辨。
时间会给出答案,但在那之前,结构不会说谎。
本文不构成任何投资建议。打新有风险,决策自己拿。
💬 评论区话题(来聊聊)
你打新的时候,看认购倍数,还是看基石名单?有没有被超购倍数「骗」进去的经历?

评论(0)