你大概见过收购方股价跌的——市场担心买贵了,交点学费,正常。但你见过买家和卖家一起跌的吗?
周一晚间,芯片公司Marvell宣布收购光互联公司Lumentum,全股票交易,作价1150亿美元。路透社的标题里写着「代价高昂的1150亿美元」,Axios的Dan Primack称它为科技并购史里数一数二的一笔。
按老剧本,这种日子被收购方该大涨、放鞭炮。结果第二天开盘,两家一起往下走。雅虎财经直接发问:《为什么市场恨这桩交易?》
从CTO到投行,用工程眼光给资本验货——我的判断先摆上台面:这不是市场没看懂,这是市场当场交了一份验货单,验的还是整个AI硬件的估值成色。
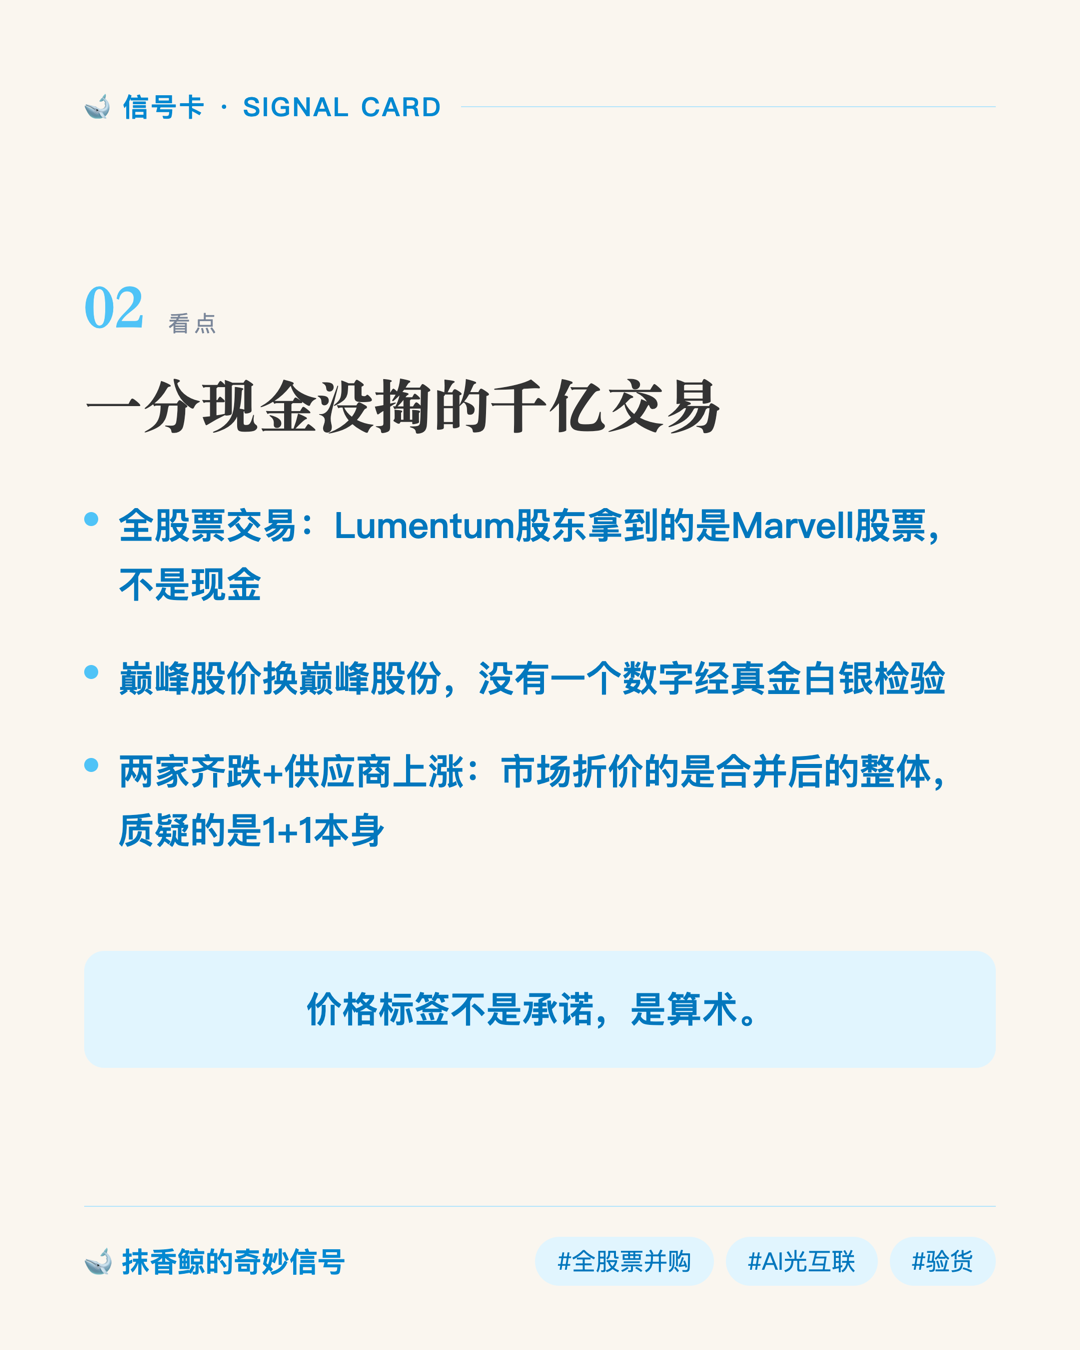
一、全股票的算术:一分现金都没过手
先说这笔交易的结构,这是全部问题的起点。
1150亿美元,一分现金都没有。
Marvell没有掏腰包,Lumentum的股东拿到的也不是钱,是Marvell的股票。所谓「1150亿」,是两家公司在AI叙事给出的市值上做的一道乘除法——用我巅峰期的股价,换你巅峰期的股份。
打个比方:两家人互相用自己的「评估价」交换房产,而评估师是同一位——AI叙事。评估价可以标得很高,但只要没人掏现金,这场交易里就没有任何一个数字经过真金白银的检验。
全股票大并购的底层:价格标签不是承诺,是算术。
第二个比方更扎心。赌桌上,你和我互换筹码,桌面上筹码的总量一秒都没变。市场周二做的事,就是把这个常识喊了出来——把两家公司的纸面市值加在一起,并不会让合并后的现金流多出一分钱。
历史坐标也站在这里。《市场观察》的标题直接写「互联网泡沫既视感」——不是编辑偷懒,是剧本真的眼熟。2000年1月,AOL用自己处于巅峰的股票买下时代华纳,同样全股票、同样号称天作之合、同样是新经济叙事的加冕礼。两年后,那家公司减记了近千亿美元;九年后,拆伙收场。
我不是说Marvell就是AOL。但「用巅峰估值的全股票去买同行」这个动作,过往每次出现,都值得警惕。
第三个细节,才是我真正想让你看见的:**这场婚礼的证婚人,是英伟达。**
TechCrunch和Axios都提到,Marvell和Lumentum背后站着同一位战略投资者——英伟达。Seeking Alpha的报道更直白:这桩收购,黄仁勋亲自点了头。而周二市场里走得理直气壮的,恰好是英伟达自己——StreetInsider的标题是「英伟达因这桩并购的背书而上涨」。
你品一下这个结构:两家公司并购,审批的隐形关口不在两家股东大会,在黄仁勋的桌上。大哥点头,供应链的棋才能落子;大哥的股票还涨了,像是给这步棋又押了一注。
TrendForce的分析说,这笔交易会直接冲击博通在AI光互联上的地盘。产业逻辑是真实存在的——光互联吃AI组网的红利,这条河里确实有水,方向我没有异议。
但方向对,和价格对,是两回事。
二、反驳之前,先解释两个细节
我知道这时候肯定有人要说了:「短期股价是噪音,整合逻辑要看三年。」
我不完全反对。Lumentum的CEO在CNBC上说的「巨大机会」未必是场面话,光模块跟着AI数据中心的组网需求走,需求的河床是真的。
但有两个细节,反驳之前请先解释。
其一,被收购方也在跌。全股票交易里,Lumentum的股东收到的是Marvell的股票——如果市场只是嫌Marvell买贵了,Lumentum应该涨(换到的股票更值钱)。两家一起跌,说明市场折价的是「合并后的整体」,质疑的是1+1本身。
其二,供应商在涨。24/7 Wall St注意到,两家公司股价下挫的同一时间,它们共同的供应商股价在飙。市场没有讨厌光互联赛道——讨厌的是这个价格结构。
Barron’s的问题问得更狠:「Marvell会不会正在犯一个1150亿美元的错误。」
我的判断:方向可能是对的,但用巅峰估值下的全股票结构,等于把容错空间提前花光了。
协同效应要先填平估值里的溢价,然后才轮得到股东。
这不是看衰整合,是算术。
三、这张网,跟你有关
说回跟你有关的部分。
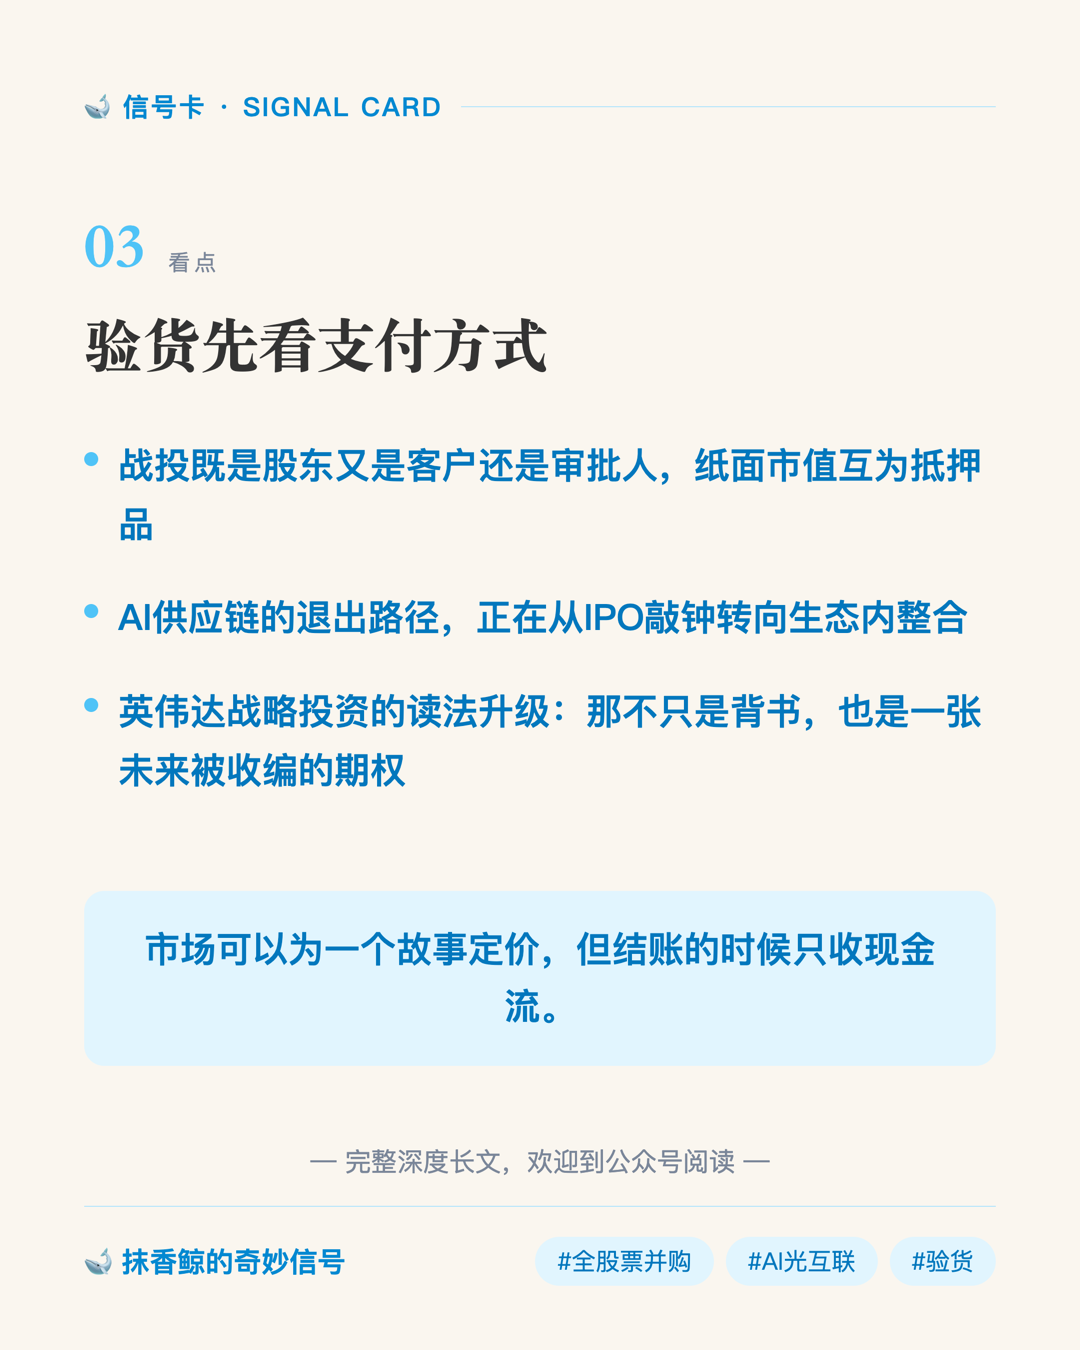
如果你持有纳指ETF或者任何AI硬件持仓——这张「互相持股、互相背书、互相并购」的网,正在越织越密。战投既是股东又是客户还是审批人,纸面市值互为抵押品。你的指数基金被动持有这张网的一角,网上的每一根线都自称「战略协同」。
如果你在一级市场或者供应链上干活——Lumentum这条路径值得记下来。它2015年从JDSU分拆出来,敲过一次钟;十一年后,以被并购的方式退场。AI供应链公司的退出路径,正在从IPO转向生态内整合:与其自己去敲钟,不如让大哥把钟熔了,打成并购签约的碰杯声。
以后再看到「某某AI公司获英伟达战略投资」,读法可以升级:那不只是背书,也是一张未来被收编的期权。
给你留个验货工具,以后看任何大并购都适用——
别先看价格,先看支付方式。现金是掏真金白银,股票是期货承诺。
掏现金的管理层,是用今天的利润投票;发股票的管理层,是用明天的故事投票。两种投票都可能是对的,但你需要知道自己持有的是哪一种。
四、婚礼的两种结局
回到开头那场婚礼。
新娘新郎股价一起跌,证婚人反而涨了——这个画面本身就是2026年AI资本市场的缩微图:叙事在定价层狂欢,现金流在结算层缺席。
两年后回看,Marvell这1150亿要么是AI组网时代的思科式起点,要么是AOL剧本的重演。区别不在新闻稿写得多漂亮,在合并后的现金流接不接得住这个价格标签。
市场可以为一个故事定价,但结账的时候只收现金流。
本文涉及的公司与作者无利益关联。这是「敲钟录」的例行披露:验伪不预设方向,看好就是看好,不看好就是不看好,依据摆上台面。
💬 评论区话题(来聊聊)
两年后回看,你认为Marvell这1150亿美元是买对了船票,还是付错了学费?

评论(0)